
Sukzessive Geldwäsche
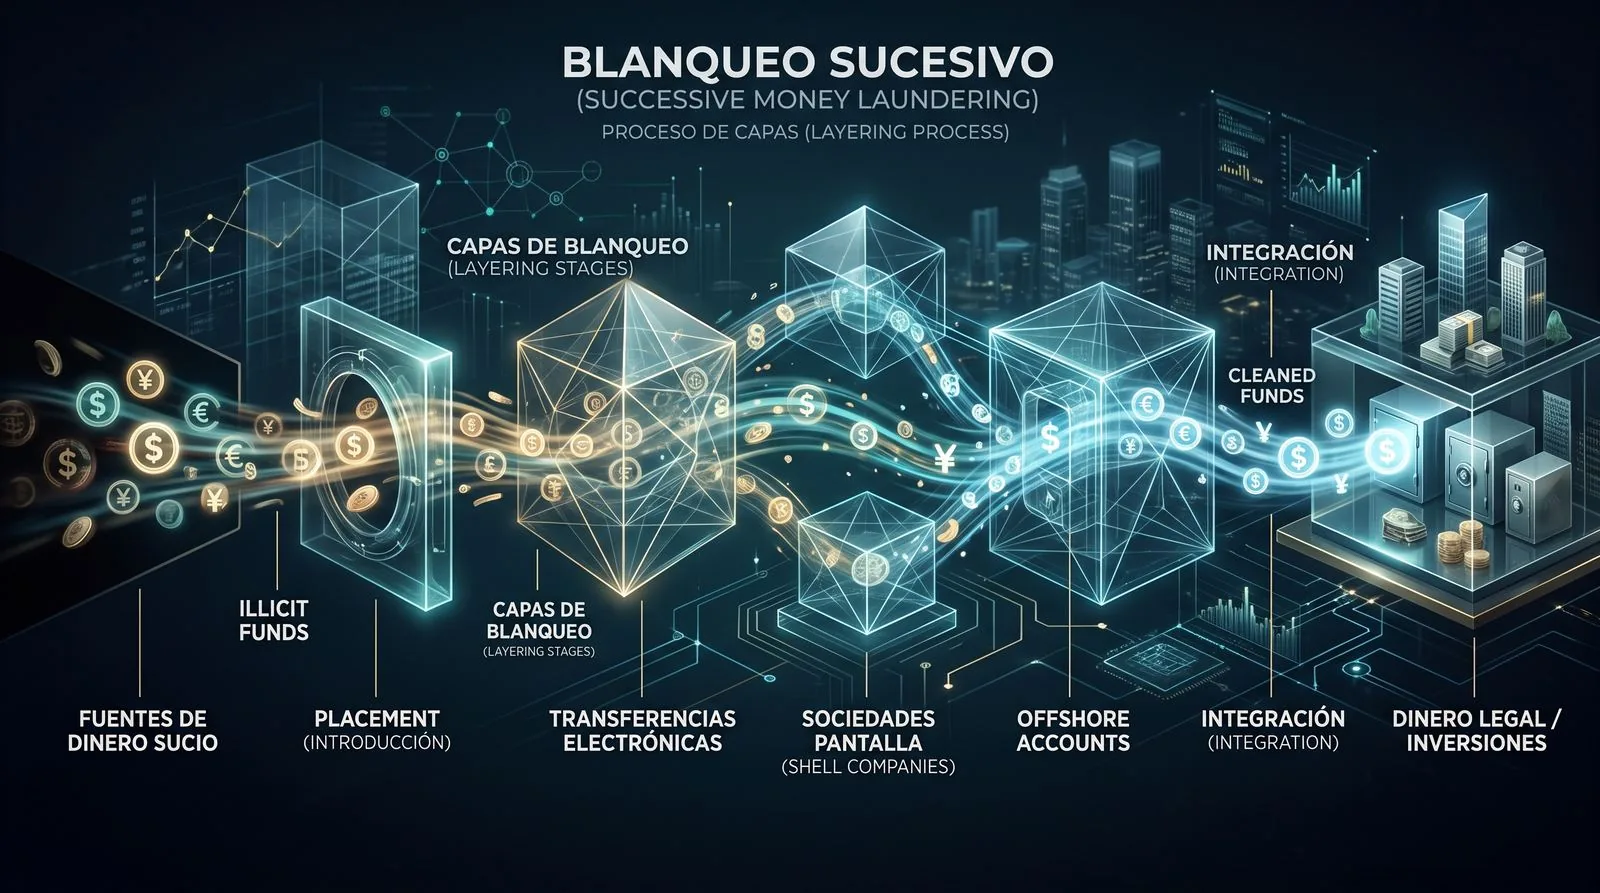
1. Was ist sukzessive Geldwäsche?
Art. 301.2 des spanischen Strafgesetzbuchs (StGB) bestraft, wer die wahre Natur, Herkunft, Lage, Bestimmung, Bewegung oder Rechte an Vermögenswerten oder das Eigentum daran verbirgt oder verschleiert, in Kenntnis, dass sie aus einer der im vorangehenden Absatz genannten Straftaten oder aus einer Beteiligung daran stammen.
Die gemeinsame Lesung beider Absätze offenbart eine gestufte Architektur, die die forensische Praxis häufig übersieht:
Art. 301.1 StGB bestraft Handlungen an Vermögenswerten, die unmittelbar aus einer vorangehenden kriminellen Tätigkeit stammen (die Vortat: Drogenhandel, Korruption, Steuerhinterziehung, Untreue, Menschenhandel …).
Art. 301.2 StGB bestraft Handlungen an Vermögenswerten, die aus einem vorangegangenen Geldwäscheakt stammen. Der Tatgegenstand ist also nicht mehr das Rohprodukt der Vortat, sondern ein bereits gewaschenes, umgewandeltes oder umgeformtes Produkt.
Daher die Formel, die in Lehre und Rechtsprechung Verbreitung gefunden hat: Die sukzessive Geldwäsche ist die „Wäsche des bereits Gewaschenen“.
Die Kontamination als transitive Eigenschaft des Vermögens
Der dogmatische Schlüssel — und der Grund für die enorme potenzielle Ausdehnung des Tatbestands — liegt darin, dass sich die Rechtswidrigkeit nicht in der ersten Waschoperation erschöpft. Der gewaschene Vermögenswert bleibt kontaminiert und kontaminiert seinerseits alles, was aus ihm hervorgeht. Die Kette breitet sich so aus:
Vortat → 1. Umwandlung (ursprüngliche Geldwäsche, Art. 301.1) → 2., 3., n-te Umwandlung (sukzessive Geldwäsche, Art. 301.2) → Erträge, Früchte und Surrogatvermögen.
Dies umfasst auch Surrogatvermögen und Erträge, die erzeugt werden, solange die Struktur operativ bleibt: die Mieteinnahmen einer mit kontaminierten Mitteln erworbenen Immobilie, der Veräußerungsgewinn aus ihrem Verkauf, die mit diesem Gewinn gezeichneten Gesellschaftsanteile. Selbst wenn der konkrete Vermögenswert mit Geld aus Anlagen erworben wird, die keinen unmittelbaren rechnerischen Zusammenhang mehr mit dem ursprünglichen deliktischen Gewinn aufweisen, wird die Anklage geltend machen, dass die rechtswidrige Verbindung fortbesteht.
💡 SCHLÜSSEL FÜR DIE VERTEIDIGUNG
Diese Ausbreitung ist weder unendlich noch automatisch. Genau hier muss sich die Verteidigungsarbeit konzentrieren: Die Kontamination wird behauptet, muss aber auch bewiesen werden. Wenn die Staatsanwaltschaft sich auf die rechtswidrige Verbindung beruft, ohne das Zwischenglied zu rekonstruieren, ersetzt sie den Herkunftsnachweis durch eine Kontinuitätsvermutung. Und eine Kontinuitätsvermutung ist kein belastendes Beweismittel.
2. Der Leitfall: STS 299/2021 und die Verurteilung von „Sito Miñanco“
Die unverzichtbare Referenzentscheidung in diesem Bereich ist das Urteil des Obersten Gerichtshofs (Strafkammer, 1. Sektion) Nr. 299/2021 vom 8. April (Berichterstatter: D. Javier Hernández García; ROJ: STS 1236/2021 | ECLI:ES:TS:2021:1236).
Der Sachverhalt
Der Oberste Gerichtshof entschied über die Kassationsbeschwerde gegen das Urteil der 2. Sektion der Provinzialaudienz Pontevedra, das José Ramón Prado Bugallo — „Sito Miñanco“ — seine erste Ehefrau, seine Tochter und einen Unternehmer wegen Geldwäsche aus dem Drogenhandel verurteilte. Das Verfahren nahm seinen Ausgang von einem 2009 vom Untersuchungsgericht Nr. 2 von Cambados eingeleiteten Ermittlungsverfahren.
Der festgestellte Sachverhalt beschreibt ein lehrbuchhaftes Modell: eine organisierte Struktur, gegründet auf engen persönlichen und familiären Bindungen, die über einen langen Zeitraum — zwischen Ende der achtziger Jahre und 2012 — Gelder aus vorangegangenem Drogenhandel über zwei Vorratsgesellschaften kanalisierte, die der Verschleierung und der Rückführung der Gewinne dienten.
Die Rechtsprechung
Das Urteil ist für den Strafverteidiger aus vier Gründen relevant:
Es verankert ausdrücklich die Kategorie der sukzessiven Geldwäsche und die Logik der transitiven Kontamination: Der gewaschene Vermögenswert bleibt kontaminiert und überträgt diese Eigenschaft auf alles, was aus ihm hervorgeht.
Es behandelt unmittelbar die Beweisschwierigkeiten, die entstehen, wenn die Tätigkeit durch die Zwischenschaltung gesellschaftsrechtlicher Vehikel im Rückführungskreislauf „verrechtlicht“ wird und sich zudem über Jahrzehnte erstreckt.
Es spricht eine der Angeklagten frei — die frühere Schwägerin —, weil die ihr zur Last gelegten Handlungen nicht schlüssig waren und begründete Zweifel weckten. Es ist die Erinnerung daran, dass die Zugehörigkeit zum Familienkreis des Geldwäschers kein für sich genommen ausreichendes Indiz ist.
Es stellt unangemessene Verfahrensverzögerungen fest und reduziert die Strafe von vier Jahren auf drei Jahre und neun Monate Freiheitsstrafe, mit einer Geldstrafe von fünf Millionen Euro, bestätigt zudem die endgültige Auflösung der Vorratsgesellschaft, die als Achse des Geflechts diente, und ordnet die Einziehung sämtlicher im festgestellten Sachverhalt aufgeführten Vermögenswerte an.
⚠️ KRITISCHE LESART
Das Urteil STS 299/2021 wird gewöhnlich als „anklagefreundliches“ Urteil wegen seiner Formulierung der sukzessiven Kontamination zitiert. Das ist eine unvollständige Lesart. Dieselbe Entscheidung spricht eine Angeklagte wegen unzureichender Indizien frei und senkt die Strafe wegen unangemessener Verzögerungen in einem Verfahren, das sich über zwölf Jahre hinzog. Der Präzedenzfall ist für die Verteidigung ebenso nützlich wie für die Staatsanwaltschaft: Wer ihn nur wegen seiner ersten Hälfte anführt, verzichtet auf die zweite.
Ein zweites Szenario: Geldwäsche an Vermögenswerten aus einer früheren Verurteilung wegen Geldwäsche
Erwähnung verdient das Urteil STS 982/2021 vom 15. Dezember (Berichterstatter: D. Vicente Magro Servet), ergangen in Kassation gegen ein Urteil der 3. Sektion der Strafkammer der Audiencia Nacional (Nationaler Gerichtshof Spaniens) (abgekürztes Verfahren, geführt vom Zentralen Untersuchungsgericht Nr. 6). Der Sachverhalt ist paradigmatisch für die Figur: Die Handlung betraf Vermögenswerte, die mit einer Person verbunden waren, die bereits durch Geständnisvergleich sowohl wegen eines Delikts gegen die öffentliche Gesundheit als auch wegen Geldwäsche für Taten von 2001–2002 verurteilt worden war. Der Gegenstand des zweiten Verfahrens war also nicht das Rohprodukt des Drogenhandels, sondern der Rest einer bereits abgeurteilten Geldwäsche.
3. Mehrfache Täterschaft: Der sukzessive Geldwäscher ist nicht der ursprüngliche Geldwäscher
Eines der strukturellen Merkmale der sukzessiven Geldwäsche ist die subjektive Pluralität. An ein und derselben rechtswidrigen Herkunft können mehrere Geldwäscher zu unterschiedlichen Zeitpunkten und ohne vorherige Absprache untereinander beteiligt sein.
Das übliche Schema sieht so aus: Ein erstes Subjekt führt die anfängliche Waschoperation durch und greift, um den Prozess über die Zeit aufrechtzuerhalten, auf Dritte zurück — Strohmänner, Geschäftsführer von Mantelgesellschaften, beratende Fachleute, Familienangehörige —, die die nachfolgenden Umwandlungen durch den Kauf von Unternehmen, den Erwerb von Immobilien oder die Zeichnung von Finanzprodukten ausführen.
Dies hat drei prozessuale Konsequenzen erster Ordnung:
Täteridentität ist nicht erforderlich. Wer die sukzessive Geldwäsche vornimmt, muss weder an der ursprünglichen Geldwäsche noch, erst recht, an der Vortat beteiligt gewesen sein.
Der Vorsatz muss für jeden Beteiligten individuell nachgewiesen werden. Die Kenntnis der deliktischen Herkunft — sei es auch nur als Eventualvorsatz — ist ein Tatbestandsmerkmal, das für jeden Angeklagten einzeln nachzuweisen ist, nicht für das Geflecht insgesamt. Mechanismen der kollektiven Zurechnung wegen Zugehörigkeit zur Familien- oder Gesellschaftsgruppe sind verfassungsrechtlich unzulässig.
Die fahrlässige Begehungsform des Art. 301.3 StGB erfordert grobe Fahrlässigkeit. Die Verletzung der Sorgfaltspflicht muss sich auf die Möglichkeit beziehen, die deliktische Natur der Vermögenswerte zu erkennen, und muss das Ausmaß der groben oder rücksichtslosen Fahrlässigkeit erreichen. Die leichte Fahrlässigkeit des an der Operation beteiligten Fachmanns ist nicht tatbestandsmäßig.
Die Grenze zur Eigengeldwäsche
Eine andere, in Anklageschriften jedoch häufig verwechselte Frage ist die der Eigengeldwäsche: die Wäsche der eigenen Gewinne durch den Täter der Vortat. Ihre Strafbarkeit wurde durch den außergerichtlichen Plenarbeschluss der Zweiten Strafkammer des Obersten Gerichtshofs vom 18. Juli 2006 geklärt, wonach Art. 301 StGB die reale Konkurrenz mit der Vortat nicht in jedem Fall ausschließt — ein Kriterium, das später durch die Reform des Organgesetzes 5/2010 vom 22. Juni bestätigt wurde.
Die spätere Rechtsprechung hat jedoch bedeutsame Auslegungsgrenzen entwickelt, um ein Verstoß gegen den Grundsatz non bis in idem und eine unverhältnismäßige Bestrafung zu vermeiden:
Das Urteil STS 265/2015 vom 29. April stellt klar, dass die tatbestandsmäßige Handlung nicht im bloßen Erwerb, Besitz oder der Nutzung der Gewinne besteht, sondern in Handlungen, die auf die Verschleierung oder Verheimlichung der illegalen Herkunft gerichtet sind. Ohne diesen Zweck liegt kein Tatbestand vor.
In derselben Linie, unter anderem, die Urteile STS 1080/2010 vom 20. Oktober; 858/2013 vom 19. November; 809/2014 vom 26. November; 408/2015 vom 8. Juli; und 165/2016 vom 2. März — Letzteres mit abweichendem Sondervotum, das die Verdrängung durch die Vortat verteidigte.
Das Urteil STS 642/2018 vom 13. Dezember festigt die teleologische Einschränkung: Wenn die Eigengeldwäsche eine doppelte Unrechtsbewertung mit sich bringt, kann die reale Konkurrenz nicht kumulativ und undifferenziert angewendet werden, wodurch Handlungen an Gegenständen unerheblichen Werts nicht tatbestandsmäßig sind.
Das Urteil STS 833/2023 vom 15. November bekräftigt die Straflosigkeit von Eigengeldwäschehandlungen unerheblichen Umfangs.
Warum das bei der sukzessiven Geldwäsche wichtig ist: Wenn der Angeklagte dieselbe Person ist, die bereits wegen der ursprünglichen Geldwäsche verurteilt wurde, muss die Anklage nach Art. 301.2 StGB wegen der späteren Umwandlungen eine doppelte Kontrolle bestehen: die des Grundsatzes non bis in idem hinsichtlich der früheren Verurteilung und die des eigenständigen Erfordernisses eines Verschleierungszwecks in jeder neuen Operation. Dieselben Tatsachen unter einem anderen Etikett neu aufzulegen, ist keine neue Straftat.
4. Der Beweis der sukzessiven Geldwäsche: Die dreifache Indizienstütze und ihre Grenzen
Bei Geldwäsche im Zusammenhang mit Drogenhandel ist es die Ausnahme, dass die Vortat aufgeklärt und abgeurteilt wurde. Daher ist der Beweis fast ausnahmslos indizieller Natur. Und bei der sukzessiven Geldwäsche vervielfacht sich das Problem: Je mehr Umwandlungen und je mehr Zeit verstrichen ist, desto brüchiger ist jedes einzelne Glied.
Die gefestigte dreifache Stütze
Das Urteil STS 292/2024 vom 22. März — ergangen in Kassation gegen ein Urteil der 2. Sektion der Strafkammer der Audiencia Nacional — fasst die gefestigte Rechtsprechung zusammen (unter Verweis, unter anderem, auf die Urteile STS 693/2015 vom 12. November; 703/2016 vom 14. September; 724/2020; 725/2020; und 854/2022 vom 27. Oktober) zur dreifachen Indizienstütze, auf der eine Verurteilung wegen Geldwäsche aus einem Delikt gegen die öffentliche Gesundheit beruht:
Ungerechtfertigte Vermögenszuwächse oder anomale Finanzgeschäfte.
Fehlen legaler wirtschaftlicher, beruflicher oder gewerblicher Tätigkeiten, die diese Einnahmen rechtfertigen.
Verbindung zu Tätigkeiten des illegalen Betäubungsmittelhandels.
Das Urteil STS 645/2023 vom 25. Juli (Berichterstatter: D. Antonio del Moral García, Rechtsmittel 4523/2021) erweitert den Katalog der üblicherweise herangezogenen Indizien: die Bedeutung der gewaschenen Summe, die Verbindung der Täter zu illegalen Tätigkeiten oder zu daran beteiligten Personen, das Ungewöhnliche oder Unverhältnismäßige des Vermögenszuwachses, die Art der Operationen — insbesondere die intensive Nutzung von Bargeld — und das Fehlen einer legalen Rechtfertigung der Einnahmen.
Aber der Indizienbeweis ist kein herabgestufter Beweisstandard
Dies ist das zentrale Argument der Verteidigung, und die Rechtsprechung formuliert es mit größter Deutlichkeit: Dass Geldwäsche durch Indizien nachgewiesen werden kann, bedeutet nicht, dass es sich um ein Verdachtsdelikt handelt. Wie das Urteil STS 645/2023 selbst in Erinnerung ruft, mildert die Zulässigkeit des Indizienbeweises die Beweisanforderungen nicht ab; er ist lediglich ein anderer Weg, um denselben Grad an objektiver Gewissheit jenseits jeden vernünftigen Zweifels zu erreichen, der für jede strafrechtliche Verurteilung erforderlich ist.
Die Gültigkeitsanforderungen der indiziellen Schlussfolgerung wurden im Urteil STS 444/2014 vom 9. Juni (Berichterstatter: D. Cándido Conde-Pumpido Tourón) systematisiert, in Übereinstimmung mit der Doktrin des Verfassungsgerichts: Mehrzahl der Indizien, Nachweis jedes einzelnen durch direkten Beweis, Wechselbeziehung zwischen ihnen, Rationalität der Verknüpfung und Ausschluss vernünftiger Alternativhypothesen.
Die Beweislast der Rückverfolgbarkeit liegt vollständig bei der Anklage
Bei der sukzessiven Geldwäsche bedeutet dieses Erfordernis etwas sehr Konkretes: Die Anklage muss eine Kette von Verbindungen — direkt oder indirekt — zwischen den aufeinanderfolgenden Umwandlungsoperationen rekonstruieren und zeigen, wie jede zur nächsten führt. Es genügt nicht, den Ausgangspunkt (die Vortat) und den Endpunkt (das gegenwärtige Vermögen) nachzuweisen und den Zwischenweg zu vermuten.
💡 GOLDENE REGEL DER VERTEIDIGUNG
Jedes Glied, das die Anklage nicht dokumentiert, ist ein Glied, das die Kette bricht. Ist zwischen Operation B und Operation D die Operation C nicht nachgewiesen, reicht die Kontamination nicht bis D: Sie reicht so weit, wie der Beweis reicht. Die Befragung des Wirtschaftssachverständigen — in der Regel Verfasser eines polizeilichen Vermögensanalyseberichts — muss darauf gerichtet sein, logische Sprünge im Gutachten zu identifizieren, nicht dessen Gesamtschlussfolgerungen zu diskutieren.
5. Die meistvergessene Front: Verjährung, Erschöpfung der Tat und dies a quo
In der populären Literatur ist die weitverbreitete Behauptung anzutreffen, dass „egal wie viel Zeit vergangen ist, die Vermögenswerte weiterhin Produkt der Straftat bleiben“. Als Schlagwort ist das suggestiv. Als Rechtsbehauptung ist sie materiell unrichtig und sollte entkräftet werden, weil davon eine der ertragreichsten Verteidigungslinien abhängt.
Geldwäsche ist kein Dauerdelikt
Das Urteil STS 707/2006 vom 23. Juni stellte klar fest: Geldwäsche kann nicht als Dauerdelikt konfiguriert werden, denn wäre sie das, würde sie nie verjähren — jede Verschleierungsoperation hat definitionsgemäß eine Tendenz zur Fortdauer. Dieselbe Entscheidung präzisiert jedoch, dass bei klar unterscheidbaren aufeinanderfolgenden Umwandlungen der dies a quo bei der letzten relevanten Umwandlung angesetzt werden kann.
Vollendung und Erschöpfung sind nicht dasselbe
Das Urteil STS 893/2013 vom 22. November entscheidet einen besonders anschaulichen Fall: den Verkauf einer mit illegalen Mitteln erworbenen Immobilie siebzehn Jahre später nach ihrem Erwerb. Die Anklage machte geltend, das Verhalten sei nicht erschöpft gewesen und die Übertragung habe die Straftat reaktiviert. Sowohl die Provinzialaudienz als auch der Oberste Gerichtshof wiesen diese These zurück: Die Straftat war vollendet, als das Geld in den legalen Kreislauf eingegliedert wurde, und die Rechtswidrigkeit kann nicht Jahre später durch eine bloße Übertragung des Vermögenswerts wiederbelebt werden.
Es sei denn, es liegt nachgewiesene fortgesetzte Tätigkeit vor
Im umgekehrten Sinn stellte das Urteil STS 120/2013 vom 20. Februar eine über mehrere Jahre fortgesetzte Geldwäschetätigkeit fest, durchgeführt mittels aufeinanderfolgender Immobilientransaktionen zur stufenweisen Einschleusung von Mitteln. Dort war das Verhalten nicht erschöpft, und die Verjährung lief nicht, solange die organisierte und wiederholte Tätigkeit fortdauerte.
⚠️ DER ENTSCHEIDENDE TEST
Der Unterschied zwischen STS 893/2013 und STS 120/2013 ist keine Frage des Kalenders: Es ist eine Frage der Struktur. Die Frage lautet nicht „wie viel Zeit ist vergangen?“, sondern „stehen wir vor einer bereits vollendeten Geldwäscheoperation, deren Wirkungen fortdauern, oder vor einer Mehrzahl autonomer Operationen stufenweiser Einschleusung?“.
Die Anklage wird dazu neigen, das Vermögen als kontinuierlichen und unteilbaren Prozess darzustellen, weil dies den dies a quo bis zur letzten bekannten Bewegung verschiebt. Die Verteidigung muss die Erzählung fragmentieren: jede Operation isolieren, ihr Vollendungsdatum festlegen und identifizieren, welche außerhalb der Frist des Art. 131 StGB abgeschlossen wurden. In Verfahren mit zwanzig- oder dreißigjähriger Dauer — wie im Fall STS 299/2021 selbst — ist diese Übung keine Nebensache: Sie kann den Verfahrensgegenstand drastisch reduzieren.
6. Steueroasen, nicht kooperative Jurisdiktionen und Intransparenz des wirtschaftlich Berechtigten
Die sukzessive Geldwäsche findet ihren natürlichen Lebensraum in intransparenten Jurisdiktionen, aus einem rein instrumentellen Grund: Sie unterbrechen die dokumentarische Rückverfolgbarkeit, die die Anklage rekonstruieren muss.
Was eine intransparente Jurisdiktion der Kette technisch beibringt
Die traditionell als Steueroasen bezeichneten Territorien zeichnen sich durch niedrige oder keine Besteuerung und geringe oder fehlende Transparenz bei Steuerinformationen aus. Ihre beiden klassischen operativen Nutzen für den Geldwäscher sind:
Durch das Bankgeheimnis geschützte Konten, angelegt mittels numerischer Codes, die die Identität des tatsächlichen Kontoinhabers vom Konto abkoppeln.
Handelsgesellschaften mit anonymen Gesellschaftern, formal verwaltet von lokalen, im jeweiligen Territorium ansässigen Vertretern, geschützt durch die Berufsverschwiegenheit.
Hinzu kommen heute Vehikel der zweiten Generation: Trusts und treuhänderische Strukturen, Kettengesellschaften mit vorgeschalteten treuhänderischen Geschäftsführern sowie die Umwandlung in Kryptowerte als zusätzliche Abkopplungsschicht.
Vom Begriff der „Steueroase“ zu den Listen nicht kooperativer Jurisdiktionen
Die Kategorie ist heute normativ, nicht umgangssprachlich. Sowohl die OECD als auch die Europäische Union führen Listen nicht kooperativer Territorien für Zwecke des Informationsaustauschs, und die spanische Rechtsordnung hat die alte geschlossene Liste durch den Begriff der nicht kooperativen Jurisdiktion ersetzt, der auf dem Verordnungsweg aktualisiert wird.
Das Ausstiegskriterium bleibt im Wesentlichen dasselbe: Ein Territorium verliert diese Einstufung, sobald ein Doppelbesteuerungsabkommen mit Klausel zum Informationsaustausch oder ein spezifisches Abkommen zum Austausch von Steuerinformationen mit Spanien anwendbar wird, das dies vorsieht.
📋 TECHNISCHE NUANCE, DIE NICHT VERLOREN GEHEN SOLLTE
Man sollte drei Ebenen nicht verwechseln, die die Anklage zu vermengen neigt: Steuervermeidung (legal), Steuerhinterziehung (die den Tatbestand des Art. 305 StGB erfüllen kann) und Geldwäsche (Art. 301 StGB). Dass Gelder durch eine intransparente Jurisdiktion geflossen sind, belegt Intransparenz, nicht aber für sich allein deliktische Herkunft. Intransparenz ist ein Indiz, nicht die Straftat selbst. Und ohne nachgewiesene Vortat — sei es auch nur indiziell in ihren wesentlichen Zügen — gibt es keine Geldwäsche, weder ursprüngliche noch sukzessive.
Der aktuelle Bezugspunkt: Das EU-Geldwäschepaket und die AMLA
Das präventive Szenario befindet sich im vollen Wandel, und dies wirkt sich unmittelbar auf das Beweismaterial aus, das in den kommenden Jahren vor die Gerichte gelangen wird:
Die Verordnung (EU) 2024/1624 (AMLR) vom 31. Mai 2024 trat am 9. Juli 2024 in Kraft und wird ab dem 10. Juli 2027 vollständig anwendbar sein, wodurch ein unmittelbar in allen 27 Mitgliedstaaten anwendbares single rulebook entsteht, das im Konfliktfall dem nationalen Recht vorgeht.
Begleitet wird sie von der Richtlinie (EU) 2024/1640 (AMLD6) über institutionelle Mechanismen, Zentralregister und Aufsicht, sowie der Verordnung (EU) 2024/1620, die die AMLA (Europäische Behörde zur Bekämpfung der Geldwäsche) errichtet, mit Sitz in Frankfurt und operativ seit Juli 2025.
Die AMLR erweitert den Kreis der Verpflichteten erheblich — sie schließt ausdrücklich Rechtsanwälte, Anbieter von Kryptowertedienstleistungen und sogar Profifußballvereine ein — und führt eine harmonisierte Grenze von 10.000 Euro für Barzahlungen in der gesamten Union ein. Es sei daran erinnert, dass die in Spanien geltende allgemeine Grenze deutlich restriktiver ist.
Das Gesetz 10/2010 vom 28. April zur Verhinderung der Geldwäsche muss bis zu diesem Zeitpunkt an die institutionellen Anforderungen der AMLD6 angepasst werden.
Übersetzung für den Strafverteidiger: Der Umfang und die Granularität der für die Anklage verfügbaren Vermögensinformationen werden exponentiell wachsen, insbesondere im Bereich der wirtschaftlichen Eigentümerschaft. Zwischengeschaltete Gesellschaftsstrukturen, die unter dem bisherigen Regime errichtet wurden, werden zunehmend fragiler, und das Register der wirtschaftlich Berechtigten wird zu einer gewöhnlichen Beweisquelle. Dieses Szenario in der Verteidigungsstrategie — und in der präventiven Beratung — zu antizipieren, ist keine Zukunftsmusik mehr, sondern Sorgfaltspflicht.
7. Vergleichstabelle: ursprüngliche Geldwäsche, sukzessive Geldwäsche, Hehlerei und Begünstigung
Eine der häufigsten Verwechslungen in Anklageschriften ist die undifferenzierte Einordnung von Verhaltensweisen, die unterschiedlichen Tatbeständen, Rechtsgütern und Strafen entsprechen. Diese Tabelle fasst die Abgrenzungen zusammen:
| Kriterium | Ursprüngliche Geldwäsche (Art. 301.1 StGB) | Sukzessive Geldwäsche (Art. 301.2 StGB) | Hehlerei (Art. 298 StGB) | Begünstigung (Art. 451 StGB) |
|---|---|---|---|---|
| Tatobjekt | Vermögenswerte, die unmittelbar aus der vorangegangenen kriminellen Tätigkeit stammen | Vermögenswerte, die aus einem vorangegangenen Geldwäscheakt oder einer Beteiligung daran stammen | Erträge einer Straftat gegen das Vermögen oder die sozioökonomische Ordnung | Bezieht sich nicht notwendigerweise auf Vermögenswerte |
| Tatbestandsmäßiges Verhalten | Erwerben, Besitzen, Nutzen, Umwandeln oder Übertragen mit Verschleierungsabsicht | Verbergen oder Verschleiern von Natur, Herkunft, Lage, Bestimmung, Bewegung, Rechten oder Eigentum | Den Tätern beim Vorteilsziehen aus den Erträgen helfen oder sie mit Bereicherungsabsicht entgegennehmen | Hilfeleistung für den Täter nach der Tatbegehung, ohne an der Straftat beteiligt gewesen zu sein |
| Bereicherungsabsicht | Nicht erforderlich | Nicht erforderlich | Erforderlich (Tatbestandsmerkmal) | Nicht erforderlich |
| Rechtsgut | Sozioökonomische Ordnung und Rechtspflege | Sozioökonomische Ordnung und Rechtspflege | Vermögen | Rechtspflege |
| Täterschaft | Kann der Täter der Vortat (Eigengeldwäsche) oder ein Dritter sein | Kann der ursprüngliche Geldwäscher oder ein an ihm unbeteiligter Dritter sein | Muss notwendig von dem der Vortat verschieden sein | Muss notwendig von dem der Vortat verschieden sein |
Strategischer Hinweis: Die Herabstufung der rechtlichen Qualifikation von Geldwäsche zu Hehlerei oder Begünstigung — wenn der Sachverhalt dies zulässt — ist ein unterschätzter Verteidigungsansatz. Die Strafen und vor allem das Einziehungsregime unterscheiden sich wesentlich.
8. Checkliste zur Verteidigung gegen einen Vorwurf der sukzessiven Geldwäsche
☐ Die Vortat identifizieren und prüfen. Liegt eine rechtskräftige Verurteilung vor? Ist sie mit ihren wesentlichen Merkmalen identifiziert? Ohne Nachweis — sei es auch nur indiziell — der vorangegangenen kriminellen Tätigkeit gibt es keinen Tatgegenstand. Zusätzlich prüfen, ob es sich um ein nach unserer Rechtsordnung strafbares Verhalten handelt, wenn sich der Sachverhalt im Ausland ereignet hat.
☐ Die Kette rekonstruieren und fehlende Glieder ausfindig machen. Eine eigene Vermögenschronologie erstellen, Operation für Operation. Jede Umwandlung markieren, die die Anklage behauptet, aber nicht dokumentiert. Diese Lücken sind der Kern des Gutachtens.
☐ Das Vollendungsdatum jeder Operation festlegen und die Verjährung berechnen. Den Test STS 893/2013 gegen STS 120/2013 anwenden: eine einzige vollendete Operation mit fortdauernden Wirkungen oder eine Mehrzahl stufenweiser Operationen? Das Urteil STS 707/2006 gegen jede Konstruktion der Geldwäsche als Dauerdelikt anführen.
☐ Den Vorsatz jedes Mandanten individualisieren. Jede Zurechnung anfechten, die auf der Zugehörigkeit zum Familien-, Gesellschafts- oder Berufskreis beruht. An den im Urteil STS 299/2021 ausgesprochenen Freispruch wegen unzureichender schlüssiger Indizien erinnern.
☐ Das Vermögensgutachten einer effektiven kontradiktorischen Prüfung unterziehen. Die vollständige Begleitdokumentation anfordern, die Zurechnungskriterien der Geldflüsse abgleichen und Doppelzählungen, Ausgabenvermutungen und ungerechtfertigte Extrapolationen aufdecken.
☐ Den Grundsatz non bis in idem prüfen. Besteht eine frühere Verurteilung wegen der ursprünglichen Geldwäsche, prüfen, ob die nun vorgeworfenen Handlungen eigenständige Operationen mit eigenem Verschleierungszweck darstellen und keine Neuformulierung bereits abgeurteilter Taten.
☐ Die alternative Qualifikation prüfen. Die Subsumtion unter Hehlerei (Art. 298 StGB) oder Begünstigung (Art. 451 StGB) bewerten, oder die Straflosigkeit wegen Geringfügigkeit gemäß den Urteilen STS 642/2018 und 833/2023.
☐ Unangemessene Verzögerungen prüfen. Verfahren wegen sukzessiver Geldwäsche sind strukturell langwierig. Die Stillstandsperioden seit Verfahrenseinleitung zeitlich erfassen und den Milderungsgrund geltend machen — gegebenenfalls in besonders qualifizierter Form —, wie im Urteil STS 299/2021 anerkannt.
☐ Den Umfang der Einziehung prüfen. Sicherstellen, dass die Entscheidung die konkreten Vermögenswerte und ihren Zusammenhang mit der Tätigkeit benennt, und automatische Ausweitungen auf unkontaminiertes Familienvermögen anfechten.
9. Häufig gestellte Fragen zur sukzessiven Geldwäsche
▶ Was ist sukzessive Geldwäsche?
Es ist das in Art. 301.2 des Strafgesetzbuchs tatbestandlich erfasste Verhalten, die Natur, Herkunft, Lage, Bestimmung, Bewegung, Rechte oder das Eigentum an Vermögenswerten zu verbergen oder zu verschleiern, die bereits Gegenstand eines vorangegangenen Geldwäscheakts waren. Man bezeichnet es als „Wäsche des bereits Gewaschenen“, weil sich das Verhalten nicht auf das unmittelbare Produkt der Vortat bezieht, sondern auf Vermögenswerte, die bereits in einer früheren Waschoperation umgewandelt wurden.
▶ Kann wegen sukzessiver Geldwäsche verurteilt werden, wer nicht an der ursprünglichen Geldwäsche beteiligt war?
Ja. Die Täteridentität ist kein Tatbestandserfordernis. An ein und derselben rechtswidrigen Herkunft können unterschiedliche Geldwäscher zu aufeinanderfolgenden Zeitpunkten beteiligt sein. Allerdings muss für jeden Beteiligten individuell die Kenntnis der deliktischen Herkunft der Vermögenswerte nachgewiesen werden, sei es auch nur als Eventualvorsatz, oder die grobe Fahrlässigkeit nach Art. 301.3 StGB.
▶ Verjährt das Delikt der Geldwäsche?
Ja. Der Oberste Gerichtshof hat ausdrücklich ausgeschlossen, dass Geldwäsche ein Dauerdelikt ist (STS 707/2006 vom 23. Juni), gerade weil diese Konfiguration sie unverjährbar machen würde. Die Frist beginnt mit der Vollendung jeder Operation zu laufen, verstanden als die tatsächliche Eingliederung der Mittel in den legalen Verkehr. Das Urteil STS 893/2013 bestätigte, dass die Übertragung eines Vermögenswerts viele Jahre nach seinem Erwerb mit illegalen Mitteln eine bereits vollendete Straftat nicht reaktiviert.
▶ Genügt der Nachweis, dass das Vermögen ungerechtfertigt ist, um wegen Geldwäsche zu verurteilen?
Nein. Die gefestigte dreifache Indizienstütze — ungerechtfertigte Vermögenszuwächse, Fehlen legaler Tätigkeit, die diese erklärt, und Verbindung zur vorangegangenen kriminellen Tätigkeit — ist eine Beweismethode, keine Abkürzung. Die Rechtsprechung besteht darauf, dass Geldwäsche kein Verdachtsdelikt ist und der Indizienbeweis denselben Grad an Gewissheit jenseits jeden vernünftigen Zweifels erreichen muss, der für jede strafrechtliche Verurteilung erforderlich ist, unter Ausschluss vernünftiger Alternativhypothesen.
▶ Sind auch die Erträge aus einem gewaschenen Vermögenswert kontaminiert?
Das ist die von der Anklage vertretene These, gestützt auf die Doktrin der transitiven Kontamination: Der gewaschene Vermögenswert bleibt kontaminiert und kontaminiert die aus ihm hervorgehenden Werte, einschließlich Früchte, Erträge und Surrogatvermögen, solange die Struktur operativ bleibt. Die Verteidigung muss verlangen, dass diese Ausbreitung Glied für Glied nachgewiesen und nicht vermutet wird, und in jedem Fall prüfen, ob der vom Tatbestand geforderte Verschleierungszweck vorliegt.
▶ Ist der Besitz einer Gesellschaft in einer Steueroase eine Geldwäschestraftat?
Nicht für sich allein. Die Nutzung einer intransparenten Jurisdiktion belegt Intransparenz, nicht die deliktische Herkunft der Mittel. Es ist ein relevantes Indiz, das mit den übrigen zusammen zu würdigen ist, ersetzt aber weder den Nachweis der Vortat noch den des Verschleierungszwecks. Es ist streng zwischen Steuervermeidung, Steuerhinterziehung — gegebenenfalls tatbestandsmäßig nach Art. 305 StGB — und Geldwäsche nach Art. 301 StGB zu unterscheiden.
▶ Worin unterscheiden sich sukzessive Geldwäsche und Eigengeldwäsche?
Es handelt sich um Kategorien, die auf unterschiedlichen Ebenen wirken. Die Eigengeldwäsche betrifft die Identität zwischen dem Täter der Vortat und dem Geldwäscher; ihre Strafbarkeit wurde durch den außergerichtlichen Plenarbeschluss der Zweiten Kammer vom 18. Juli 2006 und die Reform des Organgesetzes 5/2010 festgelegt. Die sukzessive Geldwäsche betrifft den Tatgegenstand: Vermögenswerte, die aus einer vorangegangenen Geldwäsche stammen, unabhängig davon, wer sie begangen hat. Beide können gleichzeitig vorliegen; in diesem Fall müssen sowohl die Kontrolle des non bis in idem als auch das Erfordernis eines eigenständigen Verschleierungszwecks in jeder Operation überwunden werden.
Schlussfolgerung: Die Kette bricht an dem Glied, das niemand dokumentiert hat
Die sukzessive Geldwäsche ist wahrscheinlich die Figur des Strafgesetzbuchs, bei der die größte Distanz zwischen der expansiven Kraft des Tatbestands und der tatsächlichen Fähigkeit, ihn nachzuweisen, besteht. Die Doktrin der transitiven Kontamination erlaubt es, die Rechtswidrigkeit auf ganze Vermögen und über Jahrzehnte hinweg zu projizieren; aber diese Projektion ist nur legitim, wenn die Anklage, Operation für Operation, den Weg vom Vortat-Delikt bis zum beschlagnahmten Vermögenswert rekonstruiert.
Die technische Verteidigung in diesen Verfahren wird nicht im Schlussplädoyer über die Herkunft des Geldes entschieden. Sie wird viel früher entschieden: in der Vermögenschronologie, im Abgleich des Sachverständigengutachtens mit seiner Begleitdokumentation, in der individualisierten Berechnung der Verjährung jeder Operation und in der Individualisierung des Vorsatzes jedes Mandanten. Wo die Anklage eine durchgehende Erzählung konstruiert, muss die Verteidigung den Fall auf seine Wirklichkeit zurückführen: eine Abfolge konkreter Handlungen, jede mit ihrem Datum, ihrem Täter und ihrem Beweis — oder dessen Fehlen.
10. Zitierte Rechtsquellen
Alle Entscheidungen werden mit Nummer und Datum angegeben, zur Auffindung im Zentrum für Gerichtsdokumentation (CENDOJ) des Generalrats der Rechtsprechenden Gewalt.
| Entscheidung | Gericht / Berichterstatter | Entschiedene Materie |
|---|---|---|
| STS 299/2021 vom 8. April (ROJ: STS 1236/2021 · ECLI:ES:TS:2021:1236) | TS, 2. Kammer, 1. Sektion · D. Javier Hernández García | Sukzessive Geldwäsche mittels Vorratsgesellschaften; transitive Kontamination; Beweisschwierigkeiten; unangemessene Verzögerungen; Auflösung der Gesellschaft und Einziehung |
| STS 982/2021 vom 15. Dezember | TS, 2. Kammer · D. Vicente Magro Servet | Geldwäsche in medialer Konkurrenz mit Urkundenfälschung an Vermögenswerten, die mit einer früheren Verurteilung wegen Geldwäsche verbunden waren |
| STS 292/2024 vom 22. März | TS, 2. Kammer | Dreifache Indizienstütze bei Geldwäsche aus einem Delikt gegen die öffentliche Gesundheit |
| STS 645/2023 vom 25. Juli (Rechtsmittel 4523/2021) | TS, 2. Kammer, 1. Sektion · D. Antonio del Moral García | Indizienbeweis; Geldwäsche ist kein Verdachtsdelikt; Indizienkatalog |
| STS 833/2023 vom 15. November | TS, 2. Kammer | Straflosigkeit der Eigengeldwäsche unerheblichen Umfangs |
| STS 642/2018 vom 13. Dezember | TS, 2. Kammer | Teleologische Einschränkung der realen Konkurrenz bei Eigengeldwäsche |
| STS 165/2016 vom 2. März | TS, 2. Kammer | Strafbarkeit der Eigengeldwäsche; Zusammenfassung der Rechtsprechungsentwicklung (mit Sondervotum) |
| STS 265/2015 vom 29. April | TS, 2. Kammer | Erfordernis des Verschleierungszwecks; Grenzen der Bestrafung der Eigengeldwäsche |
| STS 444/2014 vom 9. Juni | TS, 2. Kammer · D. Cándido Conde-Pumpido Tourón | Gültigkeitsanforderungen des Indizienbeweises |
| STS 893/2013 vom 22. November | TS, 2. Kammer | Vollendung und Erschöpfung; die spätere Übertragung reaktiviert die verjährte Straftat nicht |
| STS 120/2013 vom 20. Februar | TS, 2. Kammer | Fortgesetzte Geldwäschetätigkeit mittels stufenweiser Immobilientransaktionen |
| STS 801/2010 vom 23. September | TS, 2. Kammer | Indizienkatalog beim Delikt der Geldwäsche |
| STS 707/2006 vom 23. Juni | TS, 2. Kammer | Geldwäsche ist kein Dauerdelikt; dies a quo bei sukzessiven Umwandlungen |
| Außergerichtlicher Plenarbeschluss der 2. Kammer des TS vom 18. Juli 2006 | Oberster Gerichtshof | Art. 301 StGB schließt die reale Konkurrenz mit der Vortat nicht in jedem Fall aus |
Anwendbare Vorschriften: Art. 127 ff., 298, 301 bis 304, 305, 451 sowie 570 bis und ter des Strafgesetzbuchs · Organgesetz 5/2010 vom 22. Juni · Gesetz 10/2010 vom 28. April zur Verhinderung der Geldwäsche und der Terrorismusfinanzierung · Richtlinie (EU) 2018/1673 · Verordnung (EU) 2024/1624 (AMLR) · Richtlinie (EU) 2024/1640 (AMLD6) · Verordnung (EU) 2024/1620 (AMLA).
Methodischer Hinweis: Die zitierten Entscheidungen werden in doktrinärer Paraphrase wiedergegeben. Vor der Anführung einer davon in einem Schriftsatz wird empfohlen, den vollständigen Text abzugleichen und die entsprechende Rechtsgrundlage wörtlich aus CENDOJ zu übertragen sowie ihre Gültigkeit und das etwaige Vorliegen späterer Rechtsprechung zu überprüfen.