
Blanqueo sucesivo de capitales
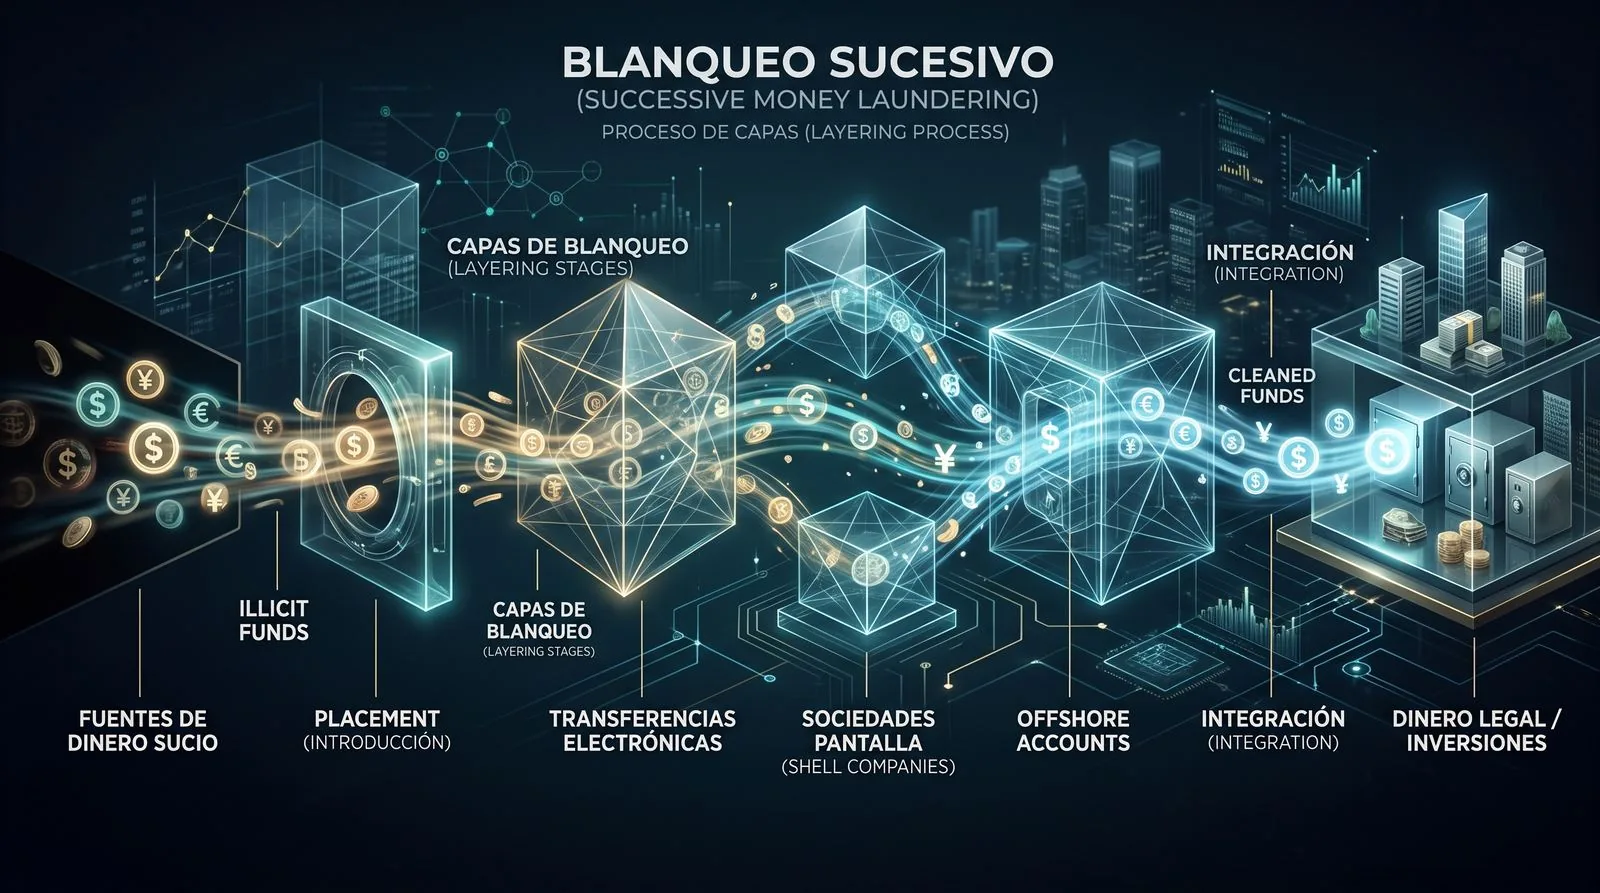
1. ¿Qué es el blanqueo sucesivo de capitales?
El artículo 301.2 del Código Penal castiga a quien oculte o encubra la verdadera naturaleza, origen, ubicación, destino, movimiento o derechos sobre los bienes o la propiedad de los mismos, sabiendo que proceden de alguno de los delitos del apartado anterior o de un acto de participación en ellos.
La lectura conjunta de ambos apartados revela una arquitectura escalonada que la práctica forense suele pasar por alto:
El artículo 301.1 CP castiga la actuación sobre bienes que proceden directamente de una actividad delictiva previa (el delito fuente: narcotráfico, corrupción, fraude fiscal, administración desleal, trata…).
El artículo 301.2 CP castiga la actuación sobre bienes que proceden de un acto de blanqueo anterior. Es decir, el objeto material del delito ya no es el producto bruto del delito fuente, sino un producto ya lavado, transformado o reconvertido.
De ahí la fórmula que ha hecho fortuna en la doctrina y en la jurisprudencia: el blanqueo sucesivo es el «blanqueo de lo blanqueado».
La contaminación como propiedad transitiva del patrimonio
La clave dogmática —y la que explica la enorme extensión potencial del tipo— es que la ilicitud no se agota en la primera operación de lavado. El bien blanqueado permanece contaminado y contamina a su vez a todo aquello que procede de él. La cadena se propaga:
Delito fuente → 1.ª transformación (blanqueo originario, art. 301.1) → 2.ª, 3.ª, n.ª transformación (blanqueo sucesivo, art. 301.2) → rendimientos, frutos y bienes subrogados.
Esto abarca también los bienes subrogados y los rendimientos generados mientras la estructura permanezca operativa: los alquileres de un inmueble adquirido con fondos contaminados, la plusvalía de su venta, las participaciones sociales suscritas con esos beneficios. Incluso cuando el bien concreto se adquiere con dinero procedente de inversiones que ya no guardan relación aritmética directa con la ganancia delictiva inicial, la acusación sostendrá que subsiste la conexión antijurídica.
💡 CLAVE PARA LA DEFENSA
Esa propagación no es infinita ni automática. Es precisamente el punto donde debe concentrarse el esfuerzo defensivo: la contaminación se afirma, pero también se prueba. Cuando el Ministerio Fiscal invoca la conexión antijurídica sin reconstruir el eslabón intermedio, está sustituyendo la prueba de la procedencia por una presunción de continuidad. Y la presunción de continuidad no es prueba de cargo.
2. El caso guía: la STS 299/2021 y la condena de «Sito Miñanco»
La resolución de referencia obligada en esta materia es la Sentencia del Tribunal Supremo (Sala de lo Penal, Sección 1.ª) n.º 299/2021, de 8 de abril (Ponente: Excmo. Sr. D. Javier Hernández García; ROJ: STS 1236/2021 | ECLI:ES:TS:2021:1236).
Los hechos
El Tribunal Supremo resolvió el recurso de casación frente a la sentencia de la Sección 2.ª de la Audiencia Provincial de Pontevedra que condenó a José Ramón Prado Bugallo —«Sito Miñanco»—, a su primera esposa, a su hija y a un empresario por blanqueo de capitales procedentes del narcotráfico. La causa arrancaba de diligencias previas incoadas en 2009 por el Juzgado de Instrucción n.º 2 de Cambados.
Los hechos probados describen un modelo de manual: una estructura organizada, cimentada sobre vínculos personales y familiares intensos, que canalizó durante un periodo prolongado —entre finales de los años ochenta y 2012— fondos vinculados a actividades de narcotráfico previas a través de dos sociedades instrumentales dedicadas a la ocultación y al retorno de las ganancias.
La doctrina
La sentencia es relevante para el penalista por cuatro razones:
Consagra expresamente la categoría del blanqueo sucesivo y la lógica de la contaminación transitiva: el bien blanqueado sigue contaminado y transmite esa condición a los que derivan de él.
Aborda de frente las dificultades probatorias que surgen cuando la actividad se «juridifica» mediante la interposición de entes societarios en el circuito de retorno y, además, se prolonga durante décadas.
Absuelve a una de las acusadas —la excuñada— porque los hechos que se le atribuían no resultaban concluyentes y suscitaban una duda razonable. Es el recordatorio de que la pertenencia al círculo familiar del blanqueador no es un indicio autosuficiente.
Aprecia dilaciones indebidas y reduce la pena de cuatro años a tres años y nueve meses de prisión, con multa de cinco millones de euros, además de ratificar la clausura definitiva de la sociedad instrumental que operaba como eje del entramado y decretar el decomiso de la totalidad de los bienes reflejados en los hechos probados.
⚠️ LECTURA CRÍTICA
La STS 299/2021 se cita habitualmente como sentencia «pro acusación» por su formulación de la contaminación sucesiva. Es una lectura incompleta. La misma resolución absuelve a una acusada por insuficiencia indiciaria y reduce la pena por dilaciones indebidas en una causa que se prolongó doce años. El precedente es tan útil para la defensa como para la Fiscalía: quien lo invoque solo por su primera mitad está renunciando a la segunda.
Un segundo escenario: el blanqueo sobre bienes de una condena previa por blanqueo
Merece cita la STS 982/2021, de 15 de diciembre (Ponente: Excmo. Sr. D. Vicente Magro Servet), dictada en casación frente a sentencia de la Sección 3.ª de la Sala de lo Penal de la Audiencia Nacional (procedimiento abreviado instruido por el Juzgado Central de Instrucción n.º 6). El supuesto es paradigmático de la figura: la actuación recae sobre bienes vinculados a una persona previamente condenada por conformidad tanto por delito contra la salud pública como por blanqueo de capitales, en hechos de 2001-2002. Es decir, el objeto material del segundo proceso no era el producto bruto del narcotráfico, sino el remanente de un lavado ya juzgado.
3. Autorías plurales: el blanqueador sucesivo no es el blanqueador originario
Uno de los rasgos estructurales del blanqueo sucesivo es la pluralidad subjetiva. Sobre una misma procedencia ilícita pueden concurrir varios blanqueadores, en momentos distintos y sin acuerdo previo entre ellos.
El esquema habitual es el siguiente: un primer sujeto realiza la operación de lavado inicial y, para sostener el proceso en el tiempo, recurre a terceros —testaferros, administradores de sociedades pantalla, profesionales del asesoramiento, familiares— que ejecutan las transformaciones posteriores mediante la compra de empresas, la adquisición de inmuebles o la suscripción de productos financieros.
Esto tiene tres consecuencias procesales de primer orden:
No es exigible identidad de autoría. Quien realiza el blanqueo sucesivo no tiene por qué haber intervenido en el blanqueo originario ni, mucho menos, en el delito fuente.
El dolo debe acreditarse individualizadamente para cada interviniente. El conocimiento de la procedencia delictiva —siquiera a título de dolo eventual— es un elemento típico que ha de probarse respecto de cada acusado, no respecto del entramado en bloque. Los mecanismos de imputación colectiva por pertenencia al grupo familiar o societario son constitucionalmente inaceptables.
La modalidad imprudente del art. 301.3 CP exige imprudencia grave. La infracción del deber de cuidado ha de recaer sobre la posibilidad de conocer la naturaleza delictiva de los bienes, y debe alcanzar la entidad de grave o temeraria. La negligencia leve del profesional que interviene en la operación es atípica.
La frontera con el autoblanqueo
Cuestión distinta, aunque frecuentemente confundida en los escritos de acusación, es la del autoblanqueo: el lavado de las propias ganancias por el autor del delito fuente. Su punibilidad quedó zanjada por el Acuerdo del Pleno no jurisdiccional de la Sala Segunda del Tribunal Supremo de 18 de julio de 2006, conforme al cual el artículo 301 CP no excluye, en todo caso, el concurso real con el delito antecedente —criterio después confirmado por la reforma operada por la LO 5/2010, de 22 de junio.
La jurisprudencia posterior, sin embargo, ha construido límites interpretativos relevantes para evitar el bis in idem y la punición desmedida:
La STS 265/2015, de 29 de abril, precisa que la acción típica no consiste en el mero hecho de adquirir, poseer o utilizar los beneficios, sino en realizar actos que tiendan a ocultar o encubrir el origen ilícito. Sin esa finalidad, no hay tipo.
En la misma línea, entre otras, las SSTS 1080/2010, de 20 de octubre; 858/2013, de 19 de noviembre; 809/2014, de 26 de noviembre; 408/2015, de 8 de julio; y 165/2016, de 2 de marzo —esta última con voto particular discrepante que defendía la absorción por el delito antecedente.
La STS 642/2018, de 13 de diciembre, consolida la restricción teleológica: cuando el autoblanqueo comporta un doble desvalor, el concurso real no puede aplicarse de forma acumulativa y ciega, resultando atípicos los comportamientos sobre objetos de cuantía irrelevante.
La STS 833/2023, de 15 de noviembre, reitera la atipicidad de las conductas de autoblanqueo de cuantía insignificante.
Por qué importa esto en el blanqueo sucesivo: si el acusado es el mismo sujeto que ya fue condenado por el blanqueo originario, la imputación por el art. 301.2 CP sobre las transformaciones posteriores debe superar un doble control: el del non bis in idem respecto de la condena anterior y el de la exigencia autónoma de finalidad ocultadora en cada nueva operación. Reciclar los mismos hechos bajo un rótulo distinto no es un nuevo delito.
4. La prueba del blanqueo sucesivo: el triple pilar indiciario y sus límites
En materia de blanqueo vinculado al narcotráfico es excepcional que el delito fuente haya sido esclarecido y juzgado. De ahí que la prueba sea, casi invariablemente, indiciaria. Y en el blanqueo sucesivo el problema se multiplica: cuantas más transformaciones y más tiempo transcurrido, más frágil es cada eslabón.
El triple pilar consolidado
La STS 292/2024, de 22 de marzo —dictada en casación frente a sentencia de la Sección 2.ª de la Sala de lo Penal de la Audiencia Nacional— recapitula la jurisprudencia consolidada (con cita, entre otras, de las SSTS 693/2015, de 12 de noviembre; 703/2016, de 14 de septiembre; 724/2020; 725/2020; y 854/2022, de 27 de octubre) sobre el triple pilar indiciario que sostiene una condena por blanqueo procedente de delito contra la salud pública:
Incrementos patrimoniales injustificados u operaciones financieras anómalas.
Inexistencia de actividades económicas, profesionales o comerciales lícitas que justifiquen esos ingresos.
Vinculación con actividades de tráfico ilícito de estupefacientes.
La STS 645/2023, de 25 de julio (Ponente: Excmo. Sr. D. Antonio del Moral García, rec. 4523/2021) amplía el catálogo de indicios habitualmente manejados: la importancia de la cantidad blanqueada, la vinculación de los autores con actividades ilícitas o con personas relacionadas con ellas, lo inusual o desproporcionado del incremento patrimonial, la naturaleza de las operaciones —señaladamente el uso intensivo de efectivo— y la ausencia de justificación lícita de los ingresos.
Pero la prueba indiciaria no es un régimen probatorio degradado
Este es el argumento nuclear de la defensa y el que la jurisprudencia formula con mayor rotundidad: que el blanqueo pueda acreditarse por indicios no significa que sea un delito de sospecha. Como recuerda la propia STS 645/2023, la admisión de la prueba indiciaria no relaja las exigencias probatorias; es simplemente otra vía para alcanzar el mismo grado de certeza objetiva más allá de toda duda razonable que se exige para cualquier condena penal.
Los requisitos de validez de la inferencia indiciaria fueron sistematizados en la STS 444/2014, de 9 de junio (Ponente: Excmo. Sr. D. Cándido Conde-Pumpido Tourón), en línea con la doctrina del Tribunal Constitucional: pluralidad de indicios, acreditación de cada uno por prueba directa, interrelación entre ellos, racionalidad del enlace y exclusión de hipótesis alternativas razonables.
La carga de la trazabilidad recae íntegramente sobre la acusación
En el blanqueo sucesivo, esa exigencia se traduce en algo muy concreto: la acusación debe reconstruir una cadena de relaciones —directas o indirectas— entre las sucesivas operaciones de transformación, mostrando cómo cada una conduce a la siguiente. No basta con acreditar el punto de partida (el delito fuente) y el punto de llegada (el patrimonio actual) y presumir el trayecto intermedio.
💡 REGLA DE ORO DE DEFENSA
Cada eslabón que la acusación no documente es un eslabón que rompe la cadena. Si entre la operación B y la operación D no consta acreditada la operación C, la contaminación no llega a D: llega hasta donde llega la prueba. El interrogatorio del perito económico —normalmente un informe de análisis patrimonial policial— debe orientarse a identificar los saltos lógicos del dictamen, no a discutir sus conclusiones globales.
5. El frente más olvidado: prescripción, agotamiento y dies a quo
Existe una afirmación muy extendida en la literatura divulgativa según la cual «por mucho tiempo que haya pasado, los bienes siguen siendo producto del delito». Como eslogan, es sugerente. Como afirmación jurídica, es materialmente incorrecta y conviene desactivarla, porque de ella depende una de las líneas defensivas más rentables.
El blanqueo no es un delito permanente
La STS 707/2006, de 23 de junio, lo estableció con claridad: el blanqueo no puede configurarse como delito permanente, porque si lo fuera nunca prescribiría —toda operación de ocultación tiene, por definición, vocación de permanencia—. Ahora bien, la misma resolución matiza que, cuando existen transformaciones sucesivas claramente diferenciadas, el dies a quo puede situarse en la última transformación relevante.
La consumación y el agotamiento no son lo mismo
La STS 893/2013, de 22 de noviembre, resuelve un supuesto especialmente ilustrativo: la venta de un inmueble adquirido con fondos ilícitos diecisiete años después de su adquisición. La acusación sostenía que la conducta no se había agotado y que la transmisión reactivaba el delito. Tanto la Audiencia Provincial como el Tribunal Supremo rechazaron la tesis: el delito se consumó cuando el dinero se integró en el circuito legal, y no cabe revivir la ilicitud años después mediante una simple transmisión del bien.
Salvo que exista actividad continuada acreditada
En sentido inverso, la STS 120/2013, de 20 de febrero, apreció una actividad de blanqueo continuada durante varios años mediante sucesivas operaciones inmobiliarias destinadas a introducir fondos de forma escalonada. Ahí la conducta no estaba agotada y la prescripción no corría mientras persistiera la actividad organizada y reiterada.
⚠️ EL TEST DECISIVO
La diferencia entre la STS 893/2013 y la STS 120/2013 no es de calendario: es de estructura. La pregunta no es «¿cuánto tiempo ha pasado?», sino «¿estamos ante una operación de blanqueo ya consumada cuyos efectos se prolongan, o ante una pluralidad de operaciones autónomas de introducción escalonada?».
La acusación tenderá a describir el patrimonio como un proceso continuo e indivisible, porque así desplaza el dies a quo hasta el último movimiento conocido. La defensa debe fragmentar el relato: aislar cada operación, fijar su fecha de consumación e identificar cuáles quedaron completadas fuera del plazo del artículo 131 CP. En causas de veinte o treinta años de recorrido —como la propia STS 299/2021—, este ejercicio no es accesorio: puede reducir drásticamente el objeto del proceso.
6. Paraísos fiscales, jurisdicciones no cooperativas y opacidad del beneficiario efectivo
El blanqueo sucesivo encuentra su hábitat natural en las jurisdicciones opacas, por una razón puramente instrumental: rompen la trazabilidad documental que la acusación necesita reconstruir.
Qué aporta técnicamente una jurisdicción opaca a la cadena
Los territorios tradicionalmente calificados como paraísos fiscales se caracterizan por una tributación baja o nula y por una escasa o nula transparencia en materia de información fiscal. Sus dos utilidades operativas clásicas para el blanqueador son:
Cuentas bancarias protegidas por secreto, articuladas mediante códigos numéricos que disocian la identidad del titular real de la cuenta.
Sociedades mercantiles con socios en el anonimato, administradas formalmente por agentes locales residentes en el propio territorio, amparados en el secreto profesional.
A ello se añaden hoy los vehículos de segunda generación: fideicomisos y estructuras fiduciarias, sociedades en cadena con administradores fiduciarios interpuestos, y la conversión a criptoactivos como capa adicional de disociación.
Del concepto de «paraíso fiscal» a las listas de jurisdicciones no cooperativas
La categoría es hoy normativa, no coloquial. Tanto la OCDE como la Unión Europea mantienen listas de territorios no cooperativos a efectos de intercambio de información, y el ordenamiento español ha sustituido la vieja lista cerrada por el concepto de jurisdicción no cooperativa, actualizado por vía reglamentaria.
El criterio de salida sigue siendo esencialmente el mismo: un territorio deja de tener esa consideración desde el momento en que resulte aplicable un convenio para evitar la doble imposición con cláusula de intercambio de información o un acuerdo específico de intercambio de información en materia tributaria suscrito con España que así lo establezca.
📋 MATIZ TÉCNICO QUE CONVIENE NO PERDER
Conviene no confundir tres planos que la acusación tiende a solapar: elusión fiscal (lícita), evasión fiscal (que puede constituir delito del art. 305 CP) y blanqueo (art. 301 CP). Que unos fondos hayan transitado por una jurisdicción opaca acredita opacidad, no acredita por sí solo procedencia delictiva. La opacidad es un indicio; no es el delito fuente. Y sin delito fuente acreditado —siquiera indiciariamente en sus rasgos esenciales— no hay blanqueo, ni originario ni sucesivo.
El gancho de actualidad: el paquete antiblanqueo de la UE y la AMLA
El escenario preventivo está en plena transformación, y esto afecta directamente al material probatorio que llegará a los juzgados en los próximos años:
El Reglamento (UE) 2024/1624 (AMLR), de 31 de mayo de 2024, entró en vigor el 9 de julio de 2024 y será plenamente aplicable desde el 10 de julio de 2027, configurando un single rulebook directamente aplicable en los 27 Estados miembros que prevalecerá sobre la normativa nacional en caso de conflicto.
Le acompañan la Directiva (UE) 2024/1640 (AMLD6), sobre mecanismos institucionales, registros centrales y supervisión, y el Reglamento (UE) 2024/1620, que crea la AMLA (Autoridad Europea de Lucha contra el Blanqueo de Capitales), con sede en Frankfurt y operativa desde julio de 2025.
El AMLR amplía sustancialmente el perímetro de sujetos obligados —incluye expresamente a los profesionales del derecho, a los proveedores de servicios de criptoactivos y hasta a los clubes de fútbol profesional— e introduce un límite armonizado de 10.000 euros a los pagos en efectivo en toda la Unión. Conviene recordar que en España el límite general vigente es notablemente más restrictivo.
La Ley 10/2010, de 28 de abril, de prevención del blanqueo de capitales, deberá adaptarse a las exigencias institucionales de la AMLD6 antes de esa misma fecha.
Traducción para el penalista: el volumen y la granularidad de la información patrimonial disponible para las acusaciones va a crecer de forma exponencial, especialmente en materia de titularidad real. Las estructuras societarias interpuestas construidas bajo el régimen anterior serán progresivamente más frágiles, y el registro de titularidades reales se convertirá en una fuente ordinaria de prueba. Anticipar ese escenario en la estrategia defensiva —y en el asesoramiento preventivo— ya no es prospectiva: es diligencia.
7. Cuadro comparativo: blanqueo originario, blanqueo sucesivo, receptación y encubrimiento
Una de las confusiones más frecuentes en los escritos de acusación es la calificación indistinta de conductas que responden a tipos, bienes jurídicos y penas diferentes. Este cuadro sintetiza las fronteras:
| Criterio | Blanqueo originario (art. 301.1 CP) | Blanqueo sucesivo (art. 301.2 CP) | Receptación (art. 298 CP) | Encubrimiento (art. 451 CP) |
|---|---|---|---|---|
| Objeto material | Bienes procedentes directamente de la actividad delictiva previa | Bienes procedentes de un acto de blanqueo anterior o de participación en él | Efectos de un delito contra el patrimonio o el orden socioeconómico | No recae necesariamente sobre bienes |
| Conducta típica | Adquirir, poseer, utilizar, convertir o transmitir con finalidad de ocultación | Ocultar o encubrir naturaleza, origen, ubicación, destino, movimiento, derechos o propiedad | Ayudar a los responsables a aprovecharse de los efectos, o recibirlos con ánimo de lucro | Auxilio al autor tras la comisión, sin haber intervenido en el delito |
| Ánimo de lucro | No exigido | No exigido | Exigido (elemento típico) | No exigido |
| Bien jurídico | Orden socioeconómico y Administración de Justicia | Orden socioeconómico y Administración de Justicia | Patrimonio | Administración de Justicia |
| Autoría | Puede ser el autor del delito fuente (autoblanqueo) o un tercero | Puede ser el blanqueador originario o un tercero ajeno a él | Necesariamente distinto del autor del delito previo | Necesariamente distinto del autor del delito previo |
Nota estratégica: la degradación calificativa de blanqueo a receptación o encubrimiento —cuando los hechos lo permiten— es una vía de defensa infrautilizada. Las penas y, sobre todo, el régimen de decomiso son sustancialmente distintos.
8. Check-list de defensa frente a una imputación por blanqueo sucesivo
☐ Identificar y auditar el delito fuente. ¿Consta condena firme? ¿Está identificado con sus rasgos esenciales? Sin acreditación —siquiera indiciaria— de la actividad delictiva previa no hay objeto material del delito. Verificar además que se trata de conducta punible conforme a nuestro ordenamiento si los hechos se produjeron en el extranjero.
☐ Reconstruir la cadena y localizar los eslabones ausentes. Elaborar un cronograma patrimonial propio, operación a operación. Marcar cada transformación que la acusación afirma pero no documenta. Esos huecos son el eje del informe.
☐ Fijar la fecha de consumación de cada operación y calcular la prescripción. Aplicar el test STS 893/2013 vs. STS 120/2013: ¿operación única consumada con efectos prolongados, o pluralidad de operaciones escalonadas? Invocar la STS 707/2006 frente a cualquier construcción del blanqueo como delito permanente.
☐ Individualizar el dolo de cada representado. Impugnar toda imputación construida sobre la pertenencia al círculo familiar, societario o profesional. Recordar la absolución dictada en la STS 299/2021 por insuficiencia concluyente de los indicios.
☐ Someter el informe pericial patrimonial a contradicción efectiva. Solicitar la documentación soporte íntegra, contrastar los criterios de imputación de flujos y detectar dobles cómputos, presunciones de gasto y extrapolaciones no justificadas.
☐ Verificar el non bis in idem. Si existe condena previa por el blanqueo originario, comprobar que los hechos ahora imputados constituyen operaciones autónomas con finalidad ocultadora propia y no una reformulación de los ya juzgados.
☐ Explorar la calificación alternativa. Valorar la subsunción en receptación (art. 298 CP) o encubrimiento (art. 451 CP), o la atipicidad por insignificancia conforme a las SSTS 642/2018 y 833/2023.
☐ Fiscalizar las dilaciones indebidas. Las causas por blanqueo sucesivo son estructuralmente largas. Cronometrar los periodos de paralización desde la incoación y articular la atenuante —muy cualificada cuando proceda—, como se apreció en la STS 299/2021.
☐ Auditar el alcance del decomiso. Verificar que la resolución identifica los bienes concretos y su nexo con la actividad, impugnando extensiones automáticas al patrimonio familiar no contaminado.
9. Preguntas frecuentes sobre el blanqueo sucesivo
▶ ¿Qué es el blanqueo sucesivo de capitales?
Es la conducta tipificada en el artículo 301.2 del Código Penal consistente en ocultar o encubrir la naturaleza, origen, ubicación, destino, movimiento, derechos o propiedad de bienes que ya han sido objeto de un acto de blanqueo previo. Se le denomina «blanqueo de lo blanqueado» porque la conducta no recae sobre el producto directo del delito fuente, sino sobre bienes que ya fueron transformados en una operación de lavado anterior.
▶ ¿Puede condenarse por blanqueo sucesivo a quien no participó en el blanqueo originario?
Sí. La identidad de autoría no es un requisito del tipo. Sobre una misma procedencia ilícita pueden concurrir blanqueadores distintos en momentos sucesivos. Ahora bien, respecto de cada interviniente debe acreditarse individualizadamente el conocimiento de la procedencia delictiva de los bienes, siquiera a título de dolo eventual, o la imprudencia grave del artículo 301.3 CP.
▶ ¿Prescribe el delito de blanqueo de capitales?
Sí. El Tribunal Supremo ha descartado expresamente que el blanqueo sea un delito permanente (STS 707/2006, de 23 de junio), precisamente porque esa configuración lo haría imprescriptible. El plazo comienza a correr desde la consumación de cada operación, entendida como la incorporación efectiva de los fondos al tráfico legal. La STS 893/2013 confirmó que la transmisión de un bien muchos años después de su adquisición con fondos ilícitos no reactiva un delito ya consumado.
▶ ¿Basta con probar que el patrimonio está injustificado para condenar por blanqueo?
No. El triple pilar indiciario consolidado —incrementos patrimoniales injustificados, ausencia de actividad lícita que los explique y vinculación con la actividad delictiva previa— es un método de prueba, no un atajo. La jurisprudencia insiste en que el blanqueo no es un delito de sospecha y que la prueba indiciaria debe alcanzar el mismo grado de certeza más allá de toda duda razonable exigible a cualquier condena penal, excluyendo hipótesis alternativas razonables.
▶ ¿Los rendimientos generados por un bien blanqueado también están contaminados?
Esa es la tesis que sostiene la acusación con apoyo en la doctrina de la contaminación transitiva: el bien blanqueado sigue contaminado y contamina a los que proceden de él, incluidos los frutos, rendimientos y bienes subrogados mientras la estructura permanezca operativa. La defensa debe exigir que esa propagación se acredite eslabón a eslabón y no se presuma, y verificar en cada caso si concurre la finalidad de ocultación que el tipo exige.
▶ ¿Tener una sociedad en un paraíso fiscal es delito de blanqueo?
No por sí solo. La utilización de una jurisdicción opaca acredita opacidad, no procedencia delictiva de los fondos. Es un indicio relevante que debe integrarse con los demás, pero no sustituye la acreditación del delito fuente ni la de la finalidad ocultadora. Conviene distinguir con rigor entre elusión fiscal, evasión fiscal —eventualmente constitutiva de delito del artículo 305 CP— y blanqueo del artículo 301 CP.
▶ ¿Qué diferencia hay entre blanqueo sucesivo y autoblanqueo?
Son categorías que operan en planos distintos. El autoblanqueo atiende a la identidad entre el autor del delito fuente y el blanqueador, y su punibilidad quedó fijada por el Acuerdo del Pleno no jurisdiccional de la Sala Segunda de 18 de julio de 2006 y la reforma de la LO 5/2010. El blanqueo sucesivo atiende al objeto material: bienes que proceden de un blanqueo previo, con independencia de quién lo cometiera. Pueden concurrir simultáneamente, y en ese caso deben superarse tanto el control del non bis in idem como la exigencia de finalidad ocultadora autónoma en cada operación.
Conclusión: la cadena se rompe por el eslabón que nadie documentó
El blanqueo sucesivo es, probablemente, la figura del Código Penal donde mayor distancia existe entre la potencia expansiva del tipo y la capacidad real de acreditarlo. La doctrina de la contaminación transitiva permite proyectar la ilicitud sobre patrimonios enteros y a lo largo de décadas; pero esa proyección solo es legítima si la acusación reconstruye, operación por operación, el trayecto que va del delito fuente al bien incautado.
La defensa técnica en estas causas no se libra en el alegato final sobre el origen del dinero. Se libra mucho antes: en el cronograma patrimonial, en el cotejo del informe pericial con su documentación soporte, en el cómputo individualizado de la prescripción de cada operación y en la individualización del dolo de cada representado. Donde la acusación construye un relato continuo, la defensa debe devolver el caso a su realidad: una sucesión de actos concretos, cada uno con su fecha, su autor y su prueba —o su ausencia.
10. Fuentes jurídicas citadas
Todas las resoluciones se identifican por número y fecha para su localización en el Centro de Documentación Judicial (CENDOJ) del Consejo General del Poder Judicial.
| Resolución | Órgano / Ponente | Materia resuelta |
|---|---|---|
| STS 299/2021, de 8 de abril (ROJ: STS 1236/2021 · ECLI:ES:TS:2021:1236) | TS, Sala 2.ª, Secc. 1.ª · Excmo. Sr. D. Javier Hernández García | Blanqueo sucesivo mediante sociedades instrumentales; contaminación transitiva; dificultades probatorias; dilaciones indebidas; clausura de sociedad y decomiso |
| STS 982/2021, de 15 de diciembre | TS, Sala 2.ª · Excmo. Sr. D. Vicente Magro Servet | Blanqueo en concurso medial con falsificación de documento mercantil sobre bienes vinculados a condena previa por blanqueo |
| STS 292/2024, de 22 de marzo | TS, Sala 2.ª | Triple pilar indiciario en blanqueo procedente de delito contra la salud pública |
| STS 645/2023, de 25 de julio (rec. 4523/2021) | TS, Sala 2.ª, Secc. 1.ª · Excmo. Sr. D. Antonio del Moral García | Prueba indiciaria; el blanqueo no es delito de sospecha; catálogo de indicios |
| STS 833/2023, de 15 de noviembre | TS, Sala 2.ª | Atipicidad del autoblanqueo de cuantía irrelevante |
| STS 642/2018, de 13 de diciembre | TS, Sala 2.ª | Restricción teleológica del concurso real en autoblanqueo |
| STS 165/2016, de 2 de marzo | TS, Sala 2.ª | Punibilidad del autoblanqueo; síntesis de la evolución jurisprudencial (con voto particular) |
| STS 265/2015, de 29 de abril | TS, Sala 2.ª | Exigencia de finalidad de ocultación; límites a la punición del autoblanqueo |
| STS 444/2014, de 9 de junio | TS, Sala 2.ª · Excmo. Sr. D. Cándido Conde-Pumpido Tourón | Requisitos de validez de la prueba indiciaria |
| STS 893/2013, de 22 de noviembre | TS, Sala 2.ª | Consumación y agotamiento; la transmisión posterior no reactiva el delito prescrito |
| STS 120/2013, de 20 de febrero | TS, Sala 2.ª | Actividad de blanqueo continuada mediante operaciones inmobiliarias escalonadas |
| STS 801/2010, de 23 de septiembre | TS, Sala 2.ª | Catálogo de indicios en el delito de blanqueo |
| STS 707/2006, de 23 de junio | TS, Sala 2.ª | El blanqueo no es delito permanente; dies a quo en transformaciones sucesivas |
| Acuerdo del Pleno no jurisdiccional de la Sala 2.ª TS de 18 de julio de 2006 | Tribunal Supremo | El art. 301 CP no excluye, en todo caso, el concurso real con el delito antecedente |
Normativa aplicable: artículos 127 y ss., 298, 301 a 304, 305, 451 y 570 bis y ter del Código Penal · Ley Orgánica 5/2010, de 22 de junio · Ley 10/2010, de 28 de abril, de prevención del blanqueo de capitales y de la financiación del terrorismo · Directiva (UE) 2018/1673 · Reglamento (UE) 2024/1624 (AMLR) · Directiva (UE) 2024/1640 (AMLD6) · Reglamento (UE) 2024/1620 (AMLA).
Nota metodológica: las resoluciones citadas se exponen en paráfrasis doctrinal. Antes de invocar cualquiera de ellas en un escrito procesal se recomienda contrastar el texto íntegro y transcribir literalmente el fundamento jurídico correspondiente desde CENDOJ, así como verificar su vigencia y la eventual existencia de jurisprudencia posterior.