Láncolatos pénzmosás
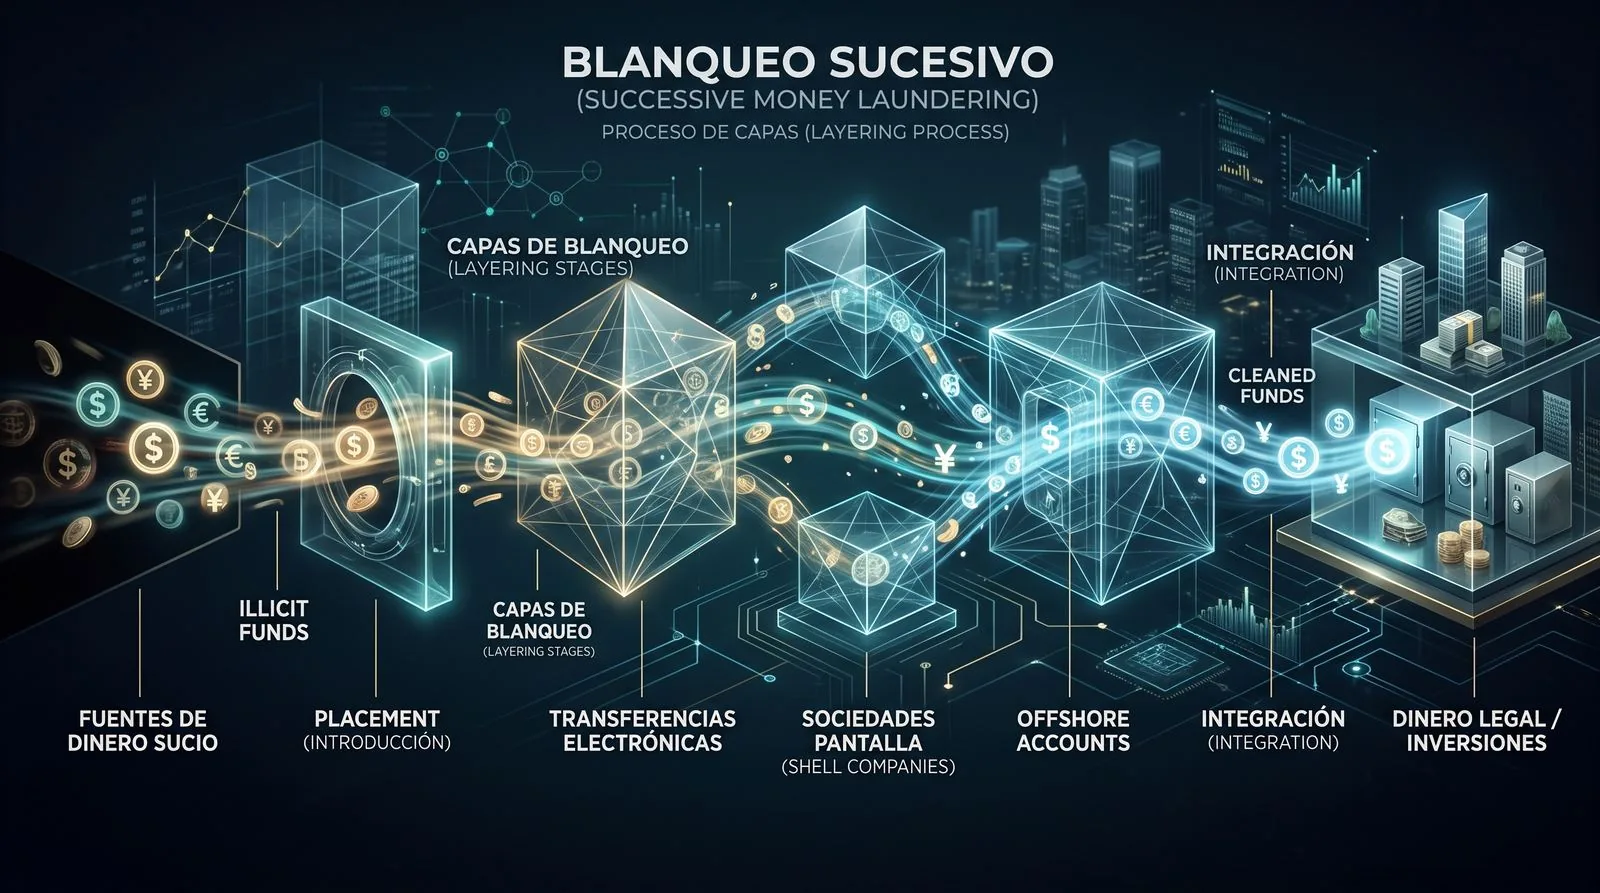
1. Mi a láncolatos pénzmosás?
A spanyol Büntető Törvénykönyv (Código Penal, CP) 301.2. cikke azt bünteti, aki a vagyontárgyak valódi jellegét, eredetét, helyét, rendeltetését, mozgását, a rajtuk fennálló jogokat vagy a tulajdonjogot elrejti vagy leplezi, tudva, hogy azok az előző bekezdésben meghatározott bűncselekmények valamelyikéből vagy az azokban való részvételből származnak.
A két bekezdés együttes olvasata olyan lépcsőzetes felépítést tár fel, amelyet a joggyakorlat rendszerint figyelmen kívül hagy:
A CP 301.1. cikke azokat a cselekményeket bünteti, amelyek közvetlenül egy korábbi bűnös tevékenységből származó vagyontárgyakra irányulnak (ez az alapbűncselekmény, spanyolul delito fuente: kábítószer-kereskedelem, korrupció, adócsalás, hűtlen kezelés (administración desleal), emberkereskedelem…).
A CP 301.2. cikke azokat a cselekményeket bünteti, amelyek egy korábbi pénzmosási cselekményből származó vagyontárgyakra irányulnak. Vagyis a bűncselekmény elkövetési tárgya már nem az alapbűncselekmény nyers hozama, hanem már tisztára mosott, átalakított vagy átforgatott vagyon.
Innen ered a szakirodalomban és az ítélkezési gyakorlatban széles körben elterjedt fordulat: a láncolatos pénzmosás (blanqueo sucesivo) nem más, mint „a már tisztára mosott vagyon mosása”.
A szennyezettség mint a vagyon tranzitív tulajdonsága
A dogmatikai kulcs – és egyben az, ami a tényállás óriási potenciális kiterjedését magyarázza – az, hogy a jogellenesség nem merül ki az első mosási műveletben. A tisztára mosott vagyontárgy szennyezett marad, és maga is megfertőz mindent, ami belőle származik. A lánc így tovább terjed:
Alapbűncselekmény → 1. átalakítás (elsődleges pénzmosás, 301.1. cikk) → 2., 3., n-edik átalakítás (láncolatos pénzmosás, 301.2. cikk) → hozamok, gyümölcsök és helyettesítő vagyontárgyak.
Ez kiterjed a helyettesítő vagyontárgyakra (bienes subrogados) és a keletkezett hozamokra is mindaddig, amíg a struktúra működik: a szennyezett pénzből vásárolt ingatlan bérleti díjaira, az ingatlan eladásakor realizált értéknövekedésre, az ilyen nyereségből jegyzett üzletrészekre. A vád még akkor is azt fogja állítani, hogy továbbra is fennáll a jogellenes kapcsolat, ha a konkrét vagyontárgyat olyan befektetésekből származó pénzből szerezték meg, amelyek számszerűen már nem állnak közvetlen összefüggésben a bűncselekményből eredő eredeti haszonnal.
💡 A VÉDELEM KULCSA
Ez a továbbterjedés sem nem végtelen, sem nem automatikus. Éppen ez az a pont, ahová a védelemnek az erőfeszítéseit összpontosítania kell: a szennyezettséget nemcsak állítani, hanem bizonyítani is kell. Amikor az ügyészség a köztes láncszem rekonstruálása nélkül hivatkozik a jogellenes kapcsolatra, a származás bizonyítását a folytonosság vélelmével helyettesíti. A folytonosság vélelme pedig nem terhelő bizonyíték.
2. Az irányadó ügy: az STS 299/2021 és „Sito Miñanco” elítélése
Ebben a témában megkerülhetetlen hivatkozási alap a Tribunal Supremo (a spanyol Legfelsőbb Bíróság) büntető tanácsa 1. szekciójának (Sala de lo Penal, Sección 1.ª) 2021. április 8-i STS 299/2021 sz. ítélete (előadó bíró: Excmo. Sr. D. Javier Hernández García; ROJ: STS 1236/2021 | ECLI:ES:TS:2021:1236).
A tényállás
A Tribunal Supremo a Pontevedrai Audiencia Provincial (tartományi bíróság) 2. szekciójának ítélete ellen benyújtott kasszációs jogorvoslatról (recurso de casación) döntött; az elsőfokú ítélet José Ramón Prado Bugallót („Sito Miñanco”), első feleségét, lányát és egy vállalkozót kábítószer-kereskedelemből származó pénz mosása miatt ítélte el. Az ügy a Cambadosi 2. sz. Juzgado de Instrucción (nyomozási bíróság) által 2009-ben indított előzetes eljárással (diligencias previas) vette kezdetét.
A megállapított tényállás tankönyvi modellt ír le: egy szoros személyes és családi kötelékekre épülő szervezett struktúrát, amely hosszú időn át – az 1980-as évek végétől 2012-ig – korábbi kábítószer-kereskedelmi tevékenységhez kapcsolódó pénzeszközöket juttatott át két eszköztársaságon (sociedades instrumentales) keresztül, amelyek a nyereség elrejtésére és visszaforgatására szolgáltak.
A kimondott elvek
Az ítélet négy okból fontos a büntetőjogász számára:
Kifejezetten elismeri a láncolatos pénzmosás kategóriáját és a tranzitív szennyezettség logikáját: a tisztára mosott vagyontárgy szennyezett marad, és ezt a minőséget átörökíti a belőle származó vagyontárgyakra.
Nyíltan szembenéz azokkal a bizonyítási nehézségekkel, amelyek akkor merülnek fel, amikor a tevékenységet a visszaforgatási körbe közbeiktatott társaságok révén „jogi köntösbe öltöztetik”, és az ráadásul évtizedekig tart.
Felmenti az egyik vádlottat – a volt sógornőt –, mert a neki tulajdonított tények nem voltak meggyőzőek, és észszerű kételyt ébresztettek. Ez arra emlékeztet, hogy a pénzmosó családi köréhez való tartozás önmagában nem elégséges közvetett bizonyíték.
Megállapítja az indokolatlan eljárási késedelmet (dilaciones indebidas), és a büntetést négy évről három év kilenc hónap szabadságvesztésre mérsékli ötmillió euró pénzbüntetés mellett; emellett megerősíti a hálózat központjaként működő eszköztársaság végleges bezárását, és elrendeli a megállapított tényállásban szereplő összes vagyontárgy elkobzását.
⚠️ KRITIKAI OLVASAT
Az STS 299/2021-et a láncolatos szennyezettség megfogalmazása miatt gyakran „vádbarát” ítéletként idézik. Ez hiányos olvasat. Ugyanez a határozat felment egy vádlottat a közvetett bizonyítékok elégtelensége miatt, és mérsékli a büntetést az indokolatlan késedelem miatt egy tizenkét évig húzódó ügyben. A precedens a védelem számára ugyanolyan hasznos, mint az ügyészség számára: aki csak az első felére hivatkozik, a második feléről mond le.
Egy második forgatókönyv: pénzmosás egy korábbi pénzmosási ítélettel érintett vagyontárgyakon
Említést érdemel a 2021. december 15-i STS 982/2021 sz. ítélet (előadó bíró: Excmo. Sr. D. Vicente Magro Servet), amelyet az Audiencia Nacional (a spanyol központi büntetőbíróság) büntető tanácsa (Sala de lo Penal) 3. szekciójának ítélete elleni kasszációs jogorvoslat nyomán hoztak (rövidített eljárás – procedimiento abreviado –, amelyben a nyomozást a 6. sz. központi nyomozási bíróság (Juzgado Central de Instrucción) folytatta le). Az eset a jogintézmény mintapéldája: a cselekmény olyan vagyontárgyakra irányul, amelyek egy olyan személyhez kapcsolódnak, akit korábban vádalku jellegű egyezség (conformidad) alapján elítéltek mind közegészség elleni bűncselekmény, mind pénzmosás miatt, 2001–2002-ben elkövetett cselekmények kapcsán. Vagyis a második eljárás elkövetési tárgya nem a kábítószer-kereskedelem nyers hozama volt, hanem egy már elbírált pénzmosás maradványa.
3. Több elkövető: a láncolatos pénzmosó nem azonos az elsődleges pénzmosóval
A láncolatos pénzmosás egyik szerkezeti jellemzője az elkövetői többesség. Ugyanazon jogellenes eredetű vagyonnal kapcsolatban több pénzmosó is felléphet, különböző időpontokban és egymással előzetes megállapodás nélkül.
A szokásos séma a következő: egy első személy végrehajtja a kezdeti mosási műveletet, majd a folyamat időbeli fenntartása érdekében harmadik személyeket vesz igénybe – strómanokat, fedőcégek ügyvezetőit, tanácsadással foglalkozó szakembereket, családtagokat –, akik a későbbi átalakításokat vállalkozások megvásárlásával, ingatlanok megszerzésével vagy pénzügyi termékek jegyzésével hajtják végre.
Ennek három elsőrendű eljárásjogi következménye van:
Nem követelmény az elkövetői azonosság. Annak, aki a láncolatos pénzmosást elköveti, nem kell részt vennie az elsődleges pénzmosásban, még kevésbé az alapbűncselekményben.
A szándékot egyénenként kell bizonyítani minden résztvevő tekintetében. A bűncselekményből való származás ismerete – akár csak eshetőleges szándék (dolo eventual) formájában is – tényállási elem, amelyet minden egyes vádlott vonatkozásában bizonyítani kell, nem pedig a hálózat egésze tekintetében. A családi vagy társasági csoporthoz való tartozáson alapuló kollektív felelősségre vonás alkotmányosan elfogadhatatlan.
A CP 301.3. cikke szerinti gondatlan alakzat súlyos gondatlanságot követel meg. A gondossági kötelezettség megszegésének arra kell vonatkoznia, hogy a vagyontárgyak bűncselekményből eredő jellege megismerhető lett volna, és el kell érnie a súlyos vagy vakmerő fokot. A műveletben közreműködő szakember enyhe hanyagsága nem tényállásszerű.
Elhatárolás az önpénzmosástól
Ettől eltérő – bár a vádiratokban gyakran összemosott – kérdés az önpénzmosás (autoblanqueo): amikor az alapbűncselekmény elkövetője saját hasznát mossa tisztára. Büntethetőségét a Tribunal Supremo büntető kollégiumának (Sala Segunda) nem ítélkező teljes ülése által 2006. július 18-án elfogadott állásfoglalás (Acuerdo del Pleno no jurisdiccional) rendezte, amely szerint a CP 301. cikke nem zárja ki minden esetben a valóságos halmazatot (concurso real) az előzményként elkövetett bűncselekménnyel – ezt az álláspontot később a 2010. június 22-i 5/2010. sz. sarkalatos törvény (Ley Orgánica 5/2010) által végrehajtott reform is megerősítette.
A későbbi ítélkezési gyakorlat ugyanakkor jelentős értelmezési korlátokat dolgozott ki a bis in idem és a túlzott büntetés elkerülése érdekében:
A 2015. április 29-i STS 265/2015 sz. ítélet pontosítja, hogy az elkövetési magatartás nem a haszon puszta megszerzésében, birtoklásában vagy felhasználásában áll, hanem olyan cselekmények végrehajtásában, amelyek a jogellenes eredet elrejtésére vagy leplezésére irányulnak. E cél nélkül nincs tényállásszerűség.
Ugyanebben az irányban többek között: a 2010. október 20-i STS 1080/2010, a 2013. november 19-i STS 858/2013, a 2014. november 26-i STS 809/2014, a 2015. július 8-i STS 408/2015 és a 2016. március 2-i STS 165/2016 sz. ítéletek – ez utóbbihoz olyan különvéleményt fűztek, amely az előzményként elkövetett bűncselekménybe való beolvadás mellett érvelt.
A 2018. december 13-i STS 642/2018 sz. ítélet megszilárdítja a teleologikus szűkítést: ha az önpénzmosás kettős jogellenességi tartalmat hordoz, a valóságos halmazat nem alkalmazható halmozottan és vakon, így nem tényállásszerűek a jelentéktelen értékű tárgyakra irányuló magatartások.
A 2023. november 15-i STS 833/2023 sz. ítélet megerősíti, hogy a csekély értékű önpénzmosási magatartások nem tényállásszerűek.
Miért fontos ez a láncolatos pénzmosásnál: ha a vádlott ugyanaz a személy, akit már elítéltek az elsődleges pénzmosásért, a későbbi átalakításokra vonatkozó, a CP 301.2. cikke szerinti vádnak kettős szűrőn kell átjutnia: a korábbi ítélet tekintetében a non bis in idem elvén, valamint azon a követelményen, hogy minden új műveletnél önállóan fennálljon az elrejtési cél. Ugyanazon tények más címke alatti újrahasznosítása nem új bűncselekmény.
4. A láncolatos pénzmosás bizonyítása: a közvetett bizonyítás hármas pillére és annak korlátai
A kábítószer-kereskedelemhez kapcsolódó pénzmosás esetén kivételes, hogy az alapbűncselekményt felderítették és elbírálták. Ezért a bizonyítás szinte kivétel nélkül közvetett (prueba indiciaria). A láncolatos pénzmosásnál pedig a probléma megsokszorozódik: minél több az átalakítás és minél több idő telt el, annál törékenyebb minden egyes láncszem.
A megszilárdult hármas pillér
A 2024. március 22-i STS 292/2024 sz. ítélet – amelyet az Audiencia Nacional büntető tanácsa 2. szekciójának ítélete elleni kasszációs jogorvoslat nyomán hoztak – összefoglalja a megszilárdult ítélkezési gyakorlatot (hivatkozva többek között a 2015. november 12-i STS 693/2015, a 2016. szeptember 14-i STS 703/2016, az STS 724/2020, az STS 725/2020 és a 2022. október 27-i STS 854/2022 sz. ítéletekre) a közvetett bizonyítás azon hármas pilléréről, amelyre a közegészség elleni bűncselekményből származó vagyon mosása miatti elítélés alapozható:
Indokolatlan vagyongyarapodás vagy rendellenes pénzügyi műveletek.
Olyan jogszerű gazdasági, szakmai vagy kereskedelmi tevékenység hiánya, amely e bevételeket megmagyarázná.
Kapcsolat kábítószerek tiltott kereskedelmével.
A 2023. július 25-i STS 645/2023 sz. ítélet (előadó bíró: Excmo. Sr. D. Antonio del Moral García, rec. 4523/2021) kibővíti a szokásosan alkalmazott közvetett bizonyítékok körét: a mosott összeg nagysága, az elkövetők kapcsolata jogellenes tevékenységekkel vagy az azokkal összefüggő személyekkel, a vagyongyarapodás szokatlan vagy aránytalan jellege, a műveletek természete – különösen a készpénz intenzív használata –, valamint a bevételek jogszerű igazolásának hiánya.
A közvetett bizonyítás azonban nem enyhébb mércéjű bizonyítási rend
Ez a védelem központi érve, és egyben az, amelyet az ítélkezési gyakorlat a legnagyobb határozottsággal fogalmaz meg: az, hogy a pénzmosás közvetett bizonyítékokkal is bizonyítható, nem jelenti azt, hogy gyanún alapuló bűncselekmény volna. Ahogy maga az STS 645/2023 is emlékeztet rá, a közvetett bizonyítás elfogadása nem lazítja a bizonyítási követelményeket; csupán egy másik út ugyanannak az észszerű kétséget kizáró objektív bizonyosságnak az eléréséhez, amelyet bármely büntetőjogi elítélés megkövetel.
A közvetett következtetés érvényességi feltételeit a 2014. június 9-i STS 444/2014 sz. ítélet (előadó bíró: Excmo. Sr. D. Cándido Conde-Pumpido Tourón) rendszerezte, összhangban az Alkotmánybíróság (Tribunal Constitucional) gyakorlatával: több közvetett bizonyíték, mindegyikük közvetlen bizonyítékkal való igazolása, egymással való összefüggésük, a következtetés észszerűsége és az észszerű alternatív hipotézisek kizárása.
A nyomon követhetőség bizonyítása teljes egészében a vádat terheli
A láncolatos pénzmosásnál ez a követelmény nagyon konkrét dolgot jelent: a vádnak rekonstruálnia kell az egymást követő átalakítási műveletek közötti – közvetlen vagy közvetett – kapcsolatok láncolatát, bemutatva, hogyan vezet mindegyik a következőhöz. Nem elég bizonyítani a kiindulópontot (az alapbűncselekményt) és a végpontot (a jelenlegi vagyont), a köztes utat pedig vélelmezni.
💡 A VÉDELEM ARANYSZABÁLYA
Minden láncszem, amelyet a vád nem dokumentál, megszakítja a láncot. Ha a B és a D művelet között a C művelet nincs bizonyítva, a szennyezettség nem ér el D-ig: csak addig ér, ameddig a bizonyítás. A gazdasági szakértő kihallgatását – a szakvélemény rendszerint egy rendőrségi vagyonelemzési jelentés – arra kell irányítani, hogy feltárja a szakvélemény logikai ugrásait, nem pedig arra, hogy átfogó következtetéseit vitassa.
5. A leginkább elhanyagolt front: elévülés, bevégzettség és dies a quo
A népszerűsítő irodalomban széles körben elterjedt az az állítás, hogy „bármennyi idő telt is el, a vagyontárgyak továbbra is a bűncselekmény hozamának minősülnek”. Szlogenként hatásos. Jogi állításként azonban érdemben téves, és érdemes hatástalanítani, mert az egyik legeredményesebb védekezési irány függ tőle.
A pénzmosás nem tartós bűncselekmény
A 2006. június 23-i STS 707/2006 sz. ítélet egyértelműen kimondta: a pénzmosás nem minősíthető tartós bűncselekménynek (delito permanente), mert ha az volna, soha nem évülne el – hiszen minden elrejtési művelet természeténél fogva tartósságra irányul. Ugyanakkor ugyanez a határozat árnyalja, hogy ha egyértelműen elkülönülő, egymást követő átalakítások történnek, a dies a quo (az elévülés kezdőnapja) az utolsó releváns átalakításhoz köthető.
A befejezettség (consumación) és a bevégzettség (agotamiento) nem ugyanaz
A 2013. november 22-i STS 893/2013 sz. ítélet különösen szemléletes esetet bírált el: egy jogellenes pénzből vásárolt ingatlan eladását tizenhét évvel a megszerzése után. A vád azt állította, hogy a magatartás nem vált bevégzetté, és az átruházás újraélesztette a bűncselekményt. Mind az Audiencia Provincial (tartományi bíróság), mind a Tribunal Supremo elutasította ezt az álláspontot: a bűncselekmény akkor vált befejezetté, amikor a pénz beépült a legális gazdasági körforgásba, és a jogellenesség évekkel később nem éleszthető fel a vagyontárgy puszta átruházásával.
Kivéve, ha folyamatos tevékenység bizonyított
Ellenkező irányban a 2013. február 20-i STS 120/2013 sz. ítélet több éven át folytatott pénzmosási tevékenységet állapított meg, amely egymást követő, a pénzeszközök lépcsőzetes bevezetésére irányuló ingatlanügyletekből állt. Ott a magatartás nem vált bevégzetté, és az elévülés nem kezdődött meg, amíg a szervezett és ismétlődő tevékenység tartott.
⚠️ A DÖNTŐ TESZT
Az STS 893/2013 és az STS 120/2013 közötti különbség nem naptári, hanem szerkezeti. A kérdés nem az, hogy „mennyi idő telt el?”, hanem az, hogy „egyetlen, már befejezett pénzmosási műveletről van-e szó, amelynek hatásai elhúzódnak, vagy lépcsőzetes bevezetést szolgáló önálló műveletek sokaságáról?”.
A vád hajlamos lesz a vagyont folyamatos és oszthatatlan folyamatként leírni, mert így a dies a quo-t az utolsó ismert mozgásig tolja ki. A védelemnek fel kell bontania a narratívát: el kell különítenie minden egyes műveletet, rögzítenie kell befejezésének időpontját, és meg kell állapítania, melyek fejeződtek be a CP 131. cikkében meghatározott elévülési határidőn túl. A húsz-harminc évre visszanyúló ügyekben – amilyen maga az STS 299/2021 is – ez a munka nem mellékes: drasztikusan szűkítheti az eljárás tárgyát.
6. Adóparadicsomok, nem együttműködő joghatóságok és a tényleges tulajdonos homályban tartása
A láncolatos pénzmosás természetes közege az átláthatatlan joghatóságok világa, pusztán instrumentális okból: ezek megszakítják az iratokkal igazolható nyomon követhetőséget, amelyet a vádnak rekonstruálnia kell.
Mit ad technikailag egy átláthatatlan joghatóság a lánchoz
A hagyományosan adóparadicsomnak minősített területeket alacsony vagy nulla adóterhelés, valamint az adóügyi információk tekintetében csekély vagy teljesen hiányzó átláthatóság jellemzi. A pénzmosó számára két klasszikus gyakorlati hasznuk van:
Titoktartással védett bankszámlák, amelyek számkódok révén választják le a számla tényleges tulajdonosának kilétét a számláról.
Névtelen tagokkal rendelkező kereskedelmi társaságok, amelyeket formálisan az adott területen lakóhellyel rendelkező, szakmai titoktartásra hivatkozó helyi megbízottak irányítanak.
Ehhez járulnak ma a második generációs eszközök: trösztök és bizalmi vagyonkezelési struktúrák (fideicomisos), közbeiktatott bizalmi ügyvezetőkkel működő társasági láncok, valamint a kriptoeszközökre való átváltás mint a leválasztás újabb rétege.
Az „adóparadicsom” fogalmától a nem együttműködő joghatóságok listájáig
A kategória ma már jogszabályi, nem köznyelvi. Az OECD és az Európai Unió egyaránt listát vezet az információcsere szempontjából nem együttműködő területekről, a spanyol jogrend pedig a régi, zárt listát a rendeleti úton frissített nem együttműködő joghatóság fogalmával váltotta fel.
A kikerülés feltétele lényegében változatlan: egy terület attól a pillanattól kezdve nem minősül ilyennek, amikor alkalmazandóvá válik vele szemben egy Spanyolországgal kötött, információcserére vonatkozó rendelkezést tartalmazó, a kettős adóztatás elkerüléséről szóló egyezmény vagy egy adóügyi információcseréről szóló külön megállapodás, amely ezt így rendezi.
📋 TECHNIKAI ÁRNYALAT, AMELYET NEM ÉRDEMES SZEM ELŐL TÉVESZTENI
Nem szabad összekeverni három síkot, amelyeket a vád hajlamos egymásra csúsztatni: az adóelkerülést (elusión fiscal; jogszerű), az adókijátszást (evasión fiscal; amely a CP 305. cikke szerinti bűncselekményt valósíthat meg) és a pénzmosást (CP 301. cikk). Az, hogy bizonyos pénzeszközök átláthatatlan joghatóságon haladtak át, átláthatatlanságot bizonyít, de önmagában nem bizonyítja a bűncselekményből való származást. Az átláthatatlanság közvetett bizonyíték, nem maga az alapbűncselekmény. Bizonyított alapbűncselekmény nélkül – legalább lényegi vonásaiban, akár csak közvetett bizonyítékokkal – nincs pénzmosás, sem elsődleges, sem láncolatos.
Aktuális fejlemény: az EU pénzmosás elleni csomagja és az AMLA
A megelőzési környezet gyökeres átalakulóban van, és ez közvetlenül érinti azt a bizonyítási anyagot, amely a következő években a bíróságokra kerül:
Az (EU) 2024/1624 rendelet (AMLR), amelyet 2024. május 31-én fogadtak el, 2024. július 9-én lépett hatályba, és 2027. július 10-től teljes egészében alkalmazandó; egységes, mind a 27 tagállamban közvetlenül alkalmazandó szabálykönyvet (single rulebook) hoz létre, amely ütközés esetén elsőbbséget élvez a nemzeti szabályozással szemben.
Mellette áll az (EU) 2024/1640 irányelv (AMLD6) az intézményi mechanizmusokról, a központi nyilvántartásokról és a felügyeletről, valamint az (EU) 2024/1620 rendelet, amely létrehozza az AMLA-t (Pénzmosás Elleni Európai Hatóság); a hatóság székhelye Frankfurt, és 2025 júliusa óta működik.
Az AMLR jelentősen kibővíti a pénzmosás elleni bejelentési kötelezettek (sujetos obligados) körét – kifejezetten ide sorolja a jogi szakmák képviselőit, a kriptoeszköz-szolgáltatókat, sőt a hivatásos labdarúgóklubokat is –, és egységes, 10 000 eurós felső határt vezet be a készpénzes fizetésekre az egész Unióban. Érdemes emlékeztetni arra, hogy Spanyolországban a jelenleg hatályos általános határ ennél jóval szigorúbb.
A pénzmosás megelőzéséről szóló 2010. április 28-i 10/2010. sz. törvényt (Ley 10/2010) ugyanezen időpont előtt hozzá kell igazítani az AMLD6 intézményi követelményeihez.
Lefordítva a büntetőjogász nyelvére: a vád számára elérhető vagyoni információk mennyisége és részletessége exponenciálisan nőni fog, különösen a tényleges tulajdonosi viszonyok terén. A korábbi rendszerben kiépített, közbeiktatott társasági struktúrák fokozatosan sérülékenyebbé válnak, a tényleges tulajdonosok nyilvántartása pedig szokásos bizonyítási forrássá lép elő. E forgatókönyv előrevetítése a védekezési stratégiában – és a megelőző tanácsadásban – már nem jövőkutatás, hanem a kellő gondosság része.
7. Összehasonlító táblázat: elsődleges pénzmosás, láncolatos pénzmosás, orgazdaság (receptación) és bűnpártolás (encubrimiento)
A vádiratok egyik leggyakoribb tévedése, hogy különböző tényállásokhoz, jogi tárgyakhoz és büntetésekhez tartozó magatartásokat megkülönböztetés nélkül minősítenek. Az alábbi táblázat összefoglalja a határvonalakat:
| Szempont | Elsődleges pénzmosás (CP 301.1. cikk) | Láncolatos pénzmosás (CP 301.2. cikk) | Orgazdaság (CP 298. cikk) | Bűnpártolás (CP 451. cikk) |
|---|---|---|---|---|
| Elkövetési tárgy | Közvetlenül a korábbi bűnös tevékenységből származó vagyontárgyak | Korábbi pénzmosási cselekményből vagy az abban való részvételből származó vagyontárgyak | Vagyon elleni vagy társadalmi-gazdasági rend elleni bűncselekményből származó dolgok | Nem feltétlenül vagyontárgyakra irányul |
| Elkövetési magatartás | Megszerzés, birtoklás, felhasználás, átalakítás vagy átruházás elrejtési céllal | A jelleg, eredet, hely, rendeltetés, mozgás, jogok vagy tulajdon elrejtése vagy leplezése | Segítségnyújtás a felelősöknek a bűncselekményből származó dolgok hasznosításához, vagy e dolgok haszonszerzési célból történő átvétele | Az elkövető segítése a bűncselekmény elkövetése után, a bűncselekményben való részvétel nélkül |
| Haszonszerzési célzat | Nem követelmény | Nem követelmény | Követelmény (tényállási elem) | Nem követelmény |
| Védett jogi tárgy | Társadalmi-gazdasági rend és igazságszolgáltatás | Társadalmi-gazdasági rend és igazságszolgáltatás | Vagyon | Igazságszolgáltatás |
| Elkövető | Lehet az alapbűncselekmény elkövetője (önpénzmosás) vagy harmadik személy | Lehet az elsődleges pénzmosó vagy tőle független harmadik személy | Szükségképpen más, mint az előzetes bűncselekmény elkövetője | Szükségképpen más, mint az előzetes bűncselekmény elkövetője |
Stratégiai megjegyzés: a pénzmosásról orgazdaságra vagy bűnpártolásra történő átminősítés – ha a tényállás ezt lehetővé teszi – kevéssé kihasznált védekezési lehetőség. A büntetések és mindenekelőtt a vagyonelkobzás szabályai lényegesen eltérnek.
8. Védelmi ellenőrzőlista láncolatos pénzmosás miatti gyanúsítás esetén
☐ Az alapbűncselekmény azonosítása és alapos vizsgálata. Van-e jogerős ítélet? Lényegi vonásaiban azonosították-e? A korábbi bűnös tevékenység – akár csak közvetett – bizonyítása nélkül a bűncselekménynek nincs elkövetési tárgya. Ha a cselekmények külföldön történtek, azt is ellenőrizni kell, hogy a spanyol jog szerint büntetendő magatartásról van-e szó.
☐ A lánc rekonstruálása és a hiányzó láncszemek felkutatása. Saját vagyoni idővonal összeállítása, műveletről műveletre. Minden olyan átalakítás megjelölése, amelyet a vád állít, de nem dokumentál. Ezek a hézagok adják a perbeszéd gerincét.
☐ Az egyes műveletek befejezési időpontjának rögzítése és az elévülés kiszámítása. Az STS 893/2013 vs. STS 120/2013 teszt alkalmazása: egyetlen, befejezett, elhúzódó hatású műveletről vagy lépcsőzetes műveletek sokaságáról van-e szó? Az STS 707/2006 felhívása a pénzmosás tartós bűncselekményként való bármilyen konstrukciójával szemben.
☐ Minden védenc szándékának egyéniesítése. Minden olyan vád megtámadása, amely a családi, társasági vagy szakmai körhöz való tartozásra épül. Hivatkozás az STS 299/2021-ben a közvetett bizonyítékok elégtelen meggyőző ereje miatt hozott felmentésre.
☐ A vagyoni szakvélemény tényleges kontradiktórius vizsgálata. A teljes alátámasztó dokumentáció bekérése, a pénzmozgások hozzárendelési szempontjainak ellenőrzése, valamint a kettős számítások, kiadási vélelmek és indokolatlan extrapolációk feltárása.
☐ A non bis in idem elvének ellenőrzése. Ha az elsődleges pénzmosásért már született ítélet, meg kell vizsgálni, hogy a most terhére rótt cselekmények saját elrejtési céllal bíró, önálló műveletek-e, nem pedig a már elbírált tények újrafogalmazásai.
☐ Az alternatív minősítés feltárása. Mérlegelni kell az orgazdaságként (CP 298. cikk) vagy bűnpártolásként (CP 451. cikk) történő minősítést, illetve a csekélység miatti tényállásszerűség hiányát az STS 642/2018 és az STS 833/2023 sz. ítéletek alapján.
☐ Az indokolatlan késedelem vizsgálata. A láncolatos pénzmosási ügyek szerkezetüknél fogva hosszúak. Fel kell mérni az eljárás megindítása óta eltelt szünetelési időszakokat, és érvényesíteni kell az enyhítő körülményt – indokolt esetben kiemelt súlyú (muy cualificada) enyhítő körülményként –, ahogyan azt az STS 299/2021 is megállapította.
☐ A vagyonelkobzás terjedelmének vizsgálata. Ellenőrizni kell, hogy a határozat megjelöli-e a konkrét vagyontárgyakat és azok kapcsolatát a tevékenységgel, és meg kell támadni a nem szennyezett családi vagyonra való automatikus kiterjesztést.
9. Gyakori kérdések a láncolatos pénzmosásról
▶ Mi a láncolatos pénzmosás?
A spanyol Büntető Törvénykönyv 301.2. cikkében meghatározott magatartás, amely olyan vagyontárgyak jellegének, eredetének, helyének, rendeltetésének, mozgásának, a rajtuk fennálló jogoknak vagy a tulajdonjognak az elrejtésében vagy leplezésében áll, amelyek már egy korábbi pénzmosási cselekmény tárgyai voltak. „A már tisztára mosott vagyon mosásának” nevezik, mert a magatartás nem az alapbűncselekmény közvetlen hozamára, hanem olyan vagyontárgyakra irányul, amelyeket egy korábbi mosási műveletben már átalakítottak.
▶ Elítélhető-e láncolatos pénzmosásért az, aki nem vett részt az elsődleges pénzmosásban?
Igen. Az elkövetői azonosság nem tényállási feltétel. Ugyanazon jogellenes eredetű vagyonnal kapcsolatban egymást követő időpontokban különböző pénzmosók léphetnek fel. Ugyanakkor minden egyes résztvevő vonatkozásában egyénileg bizonyítani kell, hogy ismerte a vagyontárgyak bűncselekményből való származását – akár csak eshetőleges szándék formájában –, vagy a CP 301.3. cikke szerinti súlyos gondatlanságot.
▶ Elévül-e a pénzmosás bűncselekménye?
Igen. A Tribunal Supremo kifejezetten kizárta, hogy a pénzmosás tartós bűncselekmény volna (2006. június 23-i STS 707/2006), éppen azért, mert ez a felfogás elévülhetetlenné tenné. Az elévülési határidő minden egyes művelet befejezésétől kezdődik, amelyen a pénzeszközök legális forgalomba való tényleges beépülését kell érteni. Az STS 893/2013 megerősítette, hogy ha egy jogellenes pénzből szerzett vagyontárgyat sok évvel később átruháznak, ez nem éleszti fel a már befejezett bűncselekményt.
▶ Elegendő-e a pénzmosás miatti elítéléshez annak bizonyítása, hogy a vagyon eredete nem igazolt?
Nem. A közvetett bizonyítás megszilárdult hármas pillére – az indokolatlan vagyongyarapodás, az azt magyarázó jogszerű tevékenység hiánya és a korábbi bűnös tevékenységgel való kapcsolat – bizonyítási módszer, nem pedig rövidített út. Az ítélkezési gyakorlat hangsúlyozza, hogy a pénzmosás nem gyanún alapuló bűncselekmény, és hogy a közvetett bizonyításnak ugyanazt az észszerű kétséget kizáró bizonyossági fokot kell elérnie, amely bármely büntetőjogi elítéléshez szükséges, kizárva az észszerű alternatív hipotéziseket.
▶ A tisztára mosott vagyontárgy által termelt hozamok is szennyezettek?
Ezt az álláspontot képviseli a vád a tranzitív szennyezettség tanára támaszkodva: a tisztára mosott vagyontárgy szennyezett marad, és megfertőzi a belőle származókat is, beleértve a gyümölcsöket, hozamokat és helyettesítő vagyontárgyakat, amíg a struktúra működik. A védelemnek meg kell követelnie, hogy ezt a továbbterjedést láncszemről láncszemre bizonyítsák, ne pedig vélelmezzék, és minden esetben ellenőriznie kell, hogy fennáll-e a tényállás által megkövetelt elrejtési cél.
▶ Pénzmosásnak minősül-e, ha valakinek adóparadicsomban van társasága?
Önmagában nem. Egy átláthatatlan joghatóság igénybevétele átláthatatlanságot bizonyít, nem a pénzeszközök bűncselekményből való származását. Fontos közvetett bizonyíték, amelyet a többivel együtt kell értékelni, de nem helyettesíti sem az alapbűncselekmény, sem az elrejtési cél bizonyítását. Szigorúan különbséget kell tenni az adóelkerülés, az adókijátszás – amely adott esetben a CP 305. cikke szerinti bűncselekményt valósíthat meg – és a CP 301. cikke szerinti pénzmosás között.
▶ Mi a különbség a láncolatos pénzmosás és az önpénzmosás között?
E kategóriák különböző síkokon működnek. Az önpénzmosás az alapbűncselekmény elkövetőjének és a pénzmosónak az azonosságára vonatkozik; büntethetőségét a Tribunal Supremo büntető kollégiumának (Sala Segunda) nem ítélkező teljes ülése által 2006. július 18-án elfogadott állásfoglalás, valamint az LO 5/2010 által végrehajtott reform rögzítette. A láncolatos pénzmosás az elkövetési tárgyhoz kapcsolódik: olyan vagyontárgyakhoz, amelyek egy korábbi pénzmosásból származnak, függetlenül attól, ki követte azt el. A kettő egyidejűleg is fennállhat, és ilyenkor mind a non bis in idem szűrőjén, mind az egyes műveletekre vonatkozó önálló elrejtési cél követelményén át kell jutni.
Összegzés: a lánc azon a láncszemen szakad meg, amelyet senki sem dokumentált
A láncolatos pénzmosás valószínűleg az a jogintézmény a Büntető Törvénykönyvben, ahol a legnagyobb a távolság a tényállás kiterjesztő ereje és a tényleges bizonyíthatóság között. A tranzitív szennyezettség tana lehetővé teszi, hogy a jogellenességet teljes vagyonokra és évtizedeken át kivetítsék; ez a kivetítés azonban csak akkor legitim, ha a vád műveletről műveletre rekonstruálja az alapbűncselekménytől a lefoglalt vagyontárgyig vezető utat.
Ezekben az ügyekben a szakszerű védelem nem a pénz eredetéről szóló záró perbeszédben dől el, hanem jóval korábban: a vagyoni idővonalban, a szakvéleménynek az alátámasztó dokumentációval való összevetésében, az egyes műveletek elévülésének egyedi számításában és minden védenc szándékának egyéniesítésében. Ahol a vád folyamatos narratívát épít, ott a védelemnek vissza kell vezetnie az ügyet a valóságba: konkrét cselekmények sorozatához, amelyek mindegyikének megvan a maga időpontja, elkövetője és bizonyítéka – vagy annak hiánya.
10. Hivatkozott jogforrások
Valamennyi határozatot szám és dátum szerint azonosítjuk, hogy visszakereshetők legyenek a Consejo General del Poder Judicial (a spanyol Legfelsőbb Igazságszolgáltatási Tanács) bírósági dokumentációs központjában, a Centro de Documentación Judicial (CENDOJ) adatbázisában.
| Határozat | Bíróság / előadó bíró | Eldöntött kérdés |
|---|---|---|
| STS 299/2021, 2021. április 8. (ROJ: STS 1236/2021 · ECLI:ES:TS:2021:1236) | TS, büntető kollégium (Sala 2.ª), 1. szekció · Excmo. Sr. D. Javier Hernández García | Láncolatos pénzmosás eszköztársaságokon keresztül; tranzitív szennyezettség; bizonyítási nehézségek; indokolatlan késedelem; társaság bezárása és vagyonelkobzás |
| STS 982/2021, 2021. december 15. | TS, büntető kollégium (Sala 2.ª) · Excmo. Sr. D. Vicente Magro Servet | Pénzmosás kereskedelmi okirat hamisításával eszközcselekményi halmazatban (concurso medial), korábbi pénzmosási ítélettel érintett vagyontárgyakon |
| STS 292/2024, 2024. március 22. | TS, büntető kollégium (Sala 2.ª) | A közvetett bizonyítás hármas pillére közegészség elleni bűncselekményből származó vagyon mosásánál |
| STS 645/2023, 2023. július 25. (rec. 4523/2021) | TS, büntető kollégium (Sala 2.ª), 1. szekció · Excmo. Sr. D. Antonio del Moral García | Közvetett bizonyítás; a pénzmosás nem gyanún alapuló bűncselekmény; a közvetett bizonyítékok köre |
| STS 833/2023, 2023. november 15. | TS, büntető kollégium (Sala 2.ª) | A csekély értékű önpénzmosás tényállásszerűségének hiánya |
| STS 642/2018, 2018. december 13. | TS, büntető kollégium (Sala 2.ª) | A valóságos halmazat teleologikus szűkítése önpénzmosás esetén |
| STS 165/2016, 2016. március 2. | TS, büntető kollégium (Sala 2.ª) | Az önpénzmosás büntethetősége; az ítélkezési gyakorlat fejlődésének összefoglalása (különvéleménnyel) |
| STS 265/2015, 2015. április 29. | TS, büntető kollégium (Sala 2.ª) | Az elrejtési cél követelménye; az önpénzmosás büntethetőségének korlátai |
| STS 444/2014, 2014. június 9. | TS, büntető kollégium (Sala 2.ª) · Excmo. Sr. D. Cándido Conde-Pumpido Tourón | A közvetett bizonyítás érvényességi feltételei |
| STS 893/2013, 2013. november 22. | TS, büntető kollégium (Sala 2.ª) | Befejezettség és bevégzettség; a későbbi átruházás nem éleszti fel az elévült bűncselekményt |
| STS 120/2013, 2013. február 20. | TS, büntető kollégium (Sala 2.ª) | Folyamatos pénzmosási tevékenység lépcsőzetes ingatlanügyletek útján |
| STS 801/2010, 2010. szeptember 23. | TS, büntető kollégium (Sala 2.ª) | A közvetett bizonyítékok köre a pénzmosás bűncselekményénél |
| STS 707/2006, 2006. június 23. | TS, büntető kollégium (Sala 2.ª) | A pénzmosás nem tartós bűncselekmény; dies a quo egymást követő átalakítások esetén |
| A TS büntető kollégiuma (Sala 2.ª) nem ítélkező teljes ülésének 2006. július 18-i állásfoglalása (Acuerdo del Pleno no jurisdiccional) | Tribunal Supremo | A CP 301. cikke nem zárja ki minden esetben a valóságos halmazatot az előzményként elkövetett bűncselekménnyel |
Alkalmazandó jogszabályok: a Büntető Törvénykönyv 127. és következő cikkei, 298., 301–304., 305. és 451. cikke, valamint 570 bis és 570 ter cikke · 2010. június 22-i 5/2010. sz. sarkalatos törvény (Ley Orgánica 5/2010) · a pénzmosás és a terrorizmus finanszírozása megelőzéséről szóló 2010. április 28-i 10/2010. sz. törvény (Ley 10/2010) · (EU) 2018/1673 irányelv · (EU) 2024/1624 rendelet (AMLR) · (EU) 2024/1640 irányelv (AMLD6) · (EU) 2024/1620 rendelet (AMLA).
Módszertani megjegyzés: a hivatkozott határozatokat szakirodalmi jellegű tartalmi összefoglalásban ismertetjük. Mielőtt bármelyikükre beadványban hivatkoznának, javasoljuk a teljes szöveg ellenőrzését és a vonatkozó jogi indokolás szó szerinti átvételét a CENDOJ-ból, valamint annak ellenőrzését, hogy a határozat továbbra is irányadó-e, és született-e azóta újabb ítélkezési gyakorlat.