
Blanchiment successif de capitaux
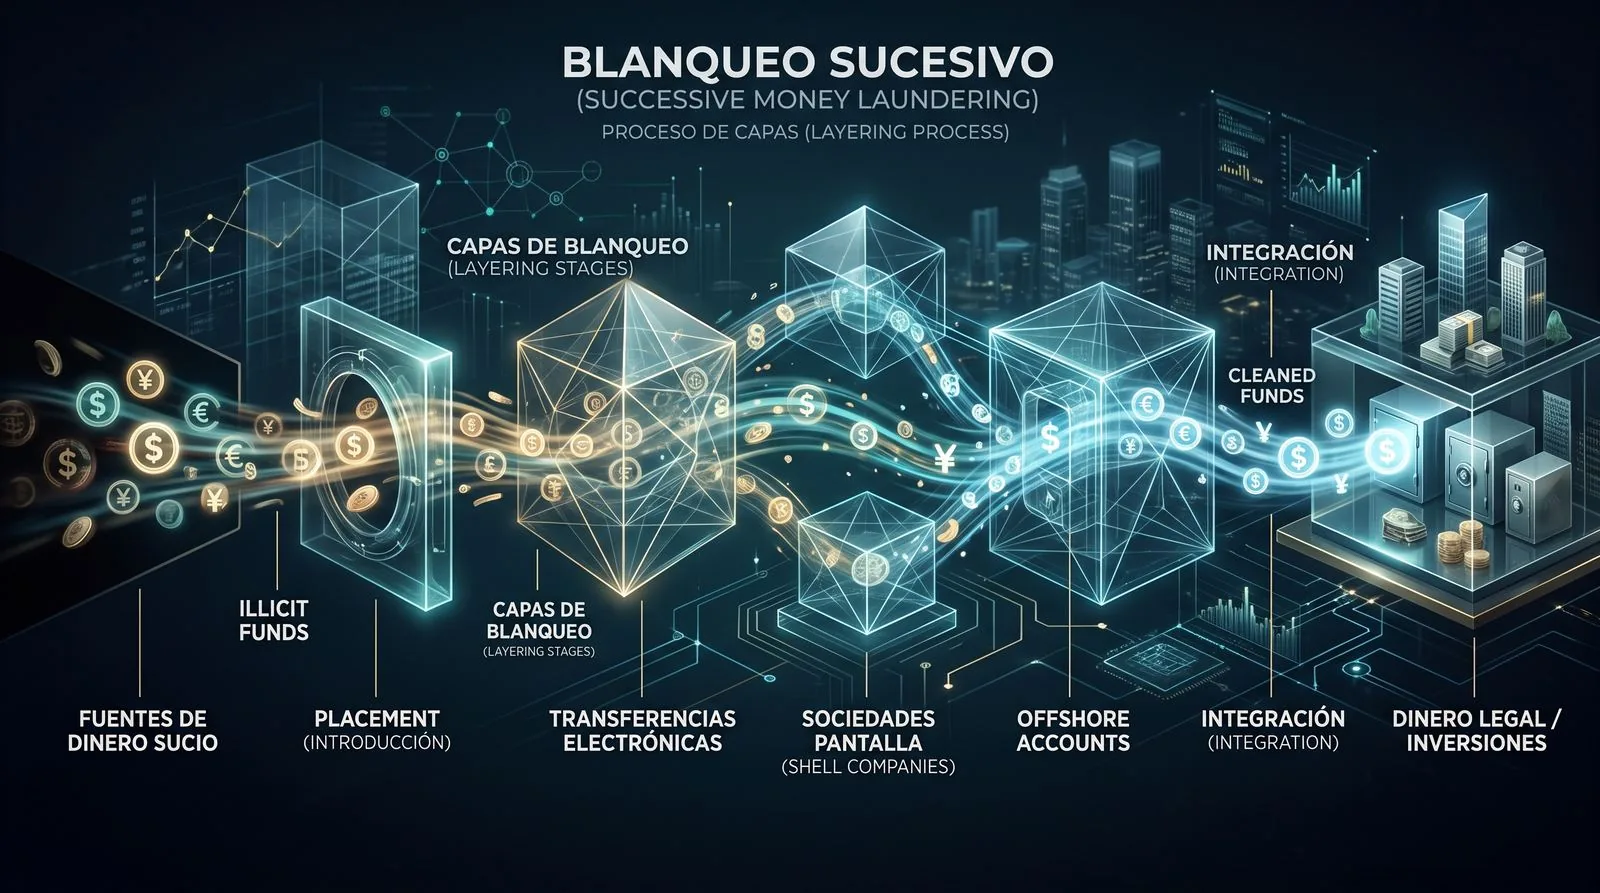
1. Qu'est-ce que le blanchiment successif de capitaux ?
L'article 301.2 du Code pénal espagnol punit quiconque dissimule ou occulte la véritable nature, origine, localisation, destination, mouvement ou les droits sur les biens ou la propriété de ceux-ci, sachant qu'ils proviennent de l'un des délits visés à l'alinéa précédent ou d'un acte de participation à ceux-ci.
La lecture conjointe des deux alinéas révèle une architecture échelonnée que la pratique judiciaire a souvent tendance à négliger :
L'article 301.1 CP punit l'action portant sur des biens provenant directement d'une activité délictueuse antérieure (le délit source : trafic de stupéfiants, corruption, fraude fiscale, gestion déloyale, traite des êtres humains…).
L'article 301.2 CP punit l'action portant sur des biens provenant d'un acte de blanchiment antérieur. C'est-à-dire que l'objet matériel du délit n'est plus le produit brut du délit source, mais un produit déjà blanchi, transformé ou reconverti.
D'où la formule qui a fait florès en doctrine et en jurisprudence : le blanchiment successif est le « blanchiment de ce qui a déjà été blanchi ».
La contamination comme propriété transitive du patrimoine
La clé dogmatique — celle qui explique l'énorme extension potentielle du type pénal — est que l'illicéité ne s'épuise pas lors de la première opération de blanchiment. Le bien blanchi demeure contaminé et contamine à son tour tout ce qui en provient. La chaîne se propage :
Délit source → 1re transformation (blanchiment originaire, art. 301.1) → 2e, 3e, n-ième transformation (blanchiment successif, art. 301.2) → rendements, fruits et biens subrogés.
Cela couvre également les biens subrogés et les rendements générés tant que la structure demeure opérationnelle : les loyers d'un bien immobilier acquis avec des fonds contaminés, la plus-value de sa vente, les parts sociales souscrites avec ces bénéfices. Même lorsque le bien concret est acquis avec de l'argent provenant d'investissements qui n'entretiennent plus de lien arithmétique direct avec le gain délictueux initial, l'accusation soutiendra que la connexion antijuridique subsiste.
💡 CLÉ POUR LA DÉFENSE
Cette propagation n'est ni infinie ni automatique. C'est précisément le point sur lequel doit se concentrer l'effort de défense : la contamination s'affirme, mais elle se prouve aussi. Lorsque le ministère public invoque la connexion antijuridique sans reconstituer le maillon intermédiaire, il substitue à la preuve de la provenance une simple présomption de continuité. Or la présomption de continuité n'est pas une preuve à charge.
2. L'affaire de référence : la STS 299/2021 et la condamnation de « Sito Miñanco »
La décision de référence incontournable en cette matière est l'arrêt du Tribunal Supremo (la Cour suprême espagnole) (Chambre pénale, Section 1re) n° 299/2021, du 8 avril 2021 (Rapporteur : Excmo. Sr. D. Javier Hernández García ; ROJ : STS 1236/2021 | ECLI:ES:TS:2021:1236).
Les faits
Le Tribunal Supremo a statué sur le pourvoi en cassation formé contre l'arrêt de la Section 2e de l'Audiencia Provincial de Pontevedra ayant condamné José Ramón Prado Bugallo — « Sito Miñanco » —, sa première épouse, sa fille et un entrepreneur pour blanchiment de capitaux issus du trafic de stupéfiants. L'affaire trouvait son origine dans une instruction ouverte en 2009 par le Juzgado de Instrucción n° 2 de Cambados.
Les faits établis décrivent un modèle d'école : une structure organisée, fondée sur des liens personnels et familiaux étroits, qui a canalisé pendant une période prolongée — entre la fin des années 1980 et 2012 — des fonds liés à des activités antérieures de trafic de stupéfiants, par l'intermédiaire de deux sociétés instrumentales dédiées à l'occultation et au retour des gains.
La doctrine
L'arrêt est important pour le pénaliste pour quatre raisons :
Il consacre expressément la catégorie du blanchiment successif et la logique de la contamination transitive : le bien blanchi reste contaminé et transmet cette qualité à ceux qui en dérivent.
Il affronte de front les difficultés probatoires qui surgissent lorsque l'activité se « juridicise » par l'interposition d'entités sociétaires dans le circuit de retour et, de surcroît, se prolonge pendant des décennies.
Il acquitte l'une des accusées — l'ex-belle-sœur — parce que les faits qui lui étaient imputés n'étaient pas concluants et suscitaient un doute raisonnable. C'est le rappel que l'appartenance au cercle familial du blanchisseur n'est pas un indice auto-suffisant.
Il retient un dépassement du délai raisonnable et réduit la peine de quatre ans à trois ans et neuf mois d'emprisonnement, avec une amende de cinq millions d'euros, tout en confirmant la fermeture définitive de la société instrumentale qui servait de pivot au montage et en ordonnant la confiscation de la totalité des biens visés dans les faits établis.
⚠️ LECTURE CRITIQUE
La STS 299/2021 est habituellement citée comme un arrêt « pro-accusation » en raison de sa formulation de la contamination successive. C'est une lecture incomplète. La même décision acquitte une accusée pour insuffisance d'indices et réduit la peine pour dépassement du délai raisonnable dans une affaire qui s'est prolongée douze ans. Le précédent est aussi utile à la défense qu'au ministère public : qui ne l'invoque que pour sa première moitié renonce à la seconde.
Un second scénario : le blanchiment portant sur des biens issus d'une condamnation antérieure pour blanchiment
Mérite d'être citée la STS 982/2021, du 15 décembre 2021 (Rapporteur : Excmo. Sr. D. Vicente Magro Servet), rendue en cassation contre l'arrêt de la Section 3e de la Chambre pénale de l'Audiencia Nacional (la juridiction pénale centrale espagnole, compétente notamment pour le crime organisé, le terrorisme et la grande délinquance économique) (procédure abrégée instruite par le Juzgado Central de Instrucción n° 6 (le juge central d'instruction n° 6 de l'Audiencia Nacional)). Le cas est paradigmatique de la figure : l'action porte sur des biens liés à une personne déjà condamnée par reconnaissance de culpabilité (conformidad) tant pour un délit contre la santé publique que pour blanchiment de capitaux, sur des faits de 2001-2002. C'est-à-dire que l'objet matériel de la seconde procédure n'était pas le produit brut du trafic de stupéfiants, mais le reliquat d'un blanchiment déjà jugé.
3. Pluralité d'auteurs : le blanchisseur successif n'est pas le blanchisseur originaire
L'un des traits structurels du blanchiment successif est la pluralité subjective. Sur une même provenance illicite peuvent concourir plusieurs blanchisseurs, à des moments distincts et sans accord préalable entre eux.
Le schéma habituel est le suivant : un premier sujet réalise l'opération de blanchiment initiale et, pour soutenir le processus dans le temps, recourt à des tiers — prête-noms, administrateurs de sociétés-écrans, professionnels du conseil, membres de la famille — qui exécutent les transformations postérieures par l'achat d'entreprises, l'acquisition de biens immobiliers ou la souscription de produits financiers.
Cela emporte trois conséquences procédurales de premier ordre :
L'identité d'auteur n'est pas exigible. Celui qui réalise le blanchiment successif n'a pas nécessairement dû intervenir dans le blanchiment originaire, ni a fortiori dans le délit source.
Le dol doit être établi individuellement pour chaque intervenant. La connaissance de la provenance délictueuse — ne serait-ce qu'à titre de dol éventuel — est un élément constitutif qui doit être prouvé pour chaque accusé, et non pour le montage pris en bloc. Les mécanismes d'imputation collective fondés sur l'appartenance au cercle familial ou sociétaire sont constitutionnellement inacceptables.
La modalité par imprudence de l'art. 301.3 CP exige une imprudence grave. Le manquement au devoir de vigilance doit porter sur la possibilité de connaître la nature délictueuse des biens, et doit atteindre le degré de gravité ou de témérité. La négligence légère du professionnel qui intervient dans l'opération est atypique (non punissable).
La frontière avec l'autoblanchiment
Question distincte, bien que fréquemment confondue dans les actes d'accusation, celle de l'autoblanchiment : le blanchiment par l'auteur du délit source de ses propres gains. Sa punissabilité a été tranchée par l'Accord de l'Assemblée plénière non juridictionnelle de la Deuxième Chambre du Tribunal Supremo du 18 juillet 2006, selon lequel l'article 301 CP n'exclut pas, dans tous les cas, le concours réel avec le délit antérieur — critère ensuite confirmé par la réforme opérée par la LO 5/2010, du 22 juin.
La jurisprudence postérieure a cependant construit des limites interprétatives importantes afin d'éviter le bis in idem et une punition démesurée :
La STS 265/2015, du 29 avril, précise que l'action typique ne consiste pas dans le simple fait d'acquérir, de posséder ou d'utiliser les bénéfices, mais dans la réalisation d'actes tendant à occulter ou à dissimuler l'origine illicite. Sans cette finalité, il n'y a pas d'infraction constituée.
Dans le même sens, entre autres, les STS 1080/2010, du 20 octobre ; 858/2013, du 19 novembre ; 809/2014, du 26 novembre ; 408/2015, du 8 juillet ; et 165/2016, du 2 mars — cette dernière assortie d'une opinion dissidente qui défendait l'absorption par le délit antérieur.
La STS 642/2018, du 13 décembre, consolide la restriction téléologique : lorsque l'autoblanchiment comporte un double désaveu, le concours réel ne peut s'appliquer de manière cumulative et aveugle, ce qui rend atypiques les comportements portant sur des objets de valeur négligeable.
La STS 833/2023, du 15 novembre, réitère l'atypicité des conduites d'autoblanchiment de valeur insignifiante.
Pourquoi cela importe-t-il dans le blanchiment successif : si l'accusé est le même sujet déjà condamné pour le blanchiment originaire, l'imputation au titre de l'art. 301.2 CP pour les transformations postérieures doit surmonter un double contrôle : celui du non bis in idem par rapport à la condamnation antérieure et celui de l'exigence autonome de finalité d'occultation propre à chaque nouvelle opération. Recycler les mêmes faits sous une étiquette différente ne constitue pas un nouveau délit.
4. La preuve du blanchiment successif : le triple pilier indiciaire et ses limites
En matière de blanchiment lié au trafic de stupéfiants, il est exceptionnel que le délit source ait été élucidé et jugé. D'où le fait que la preuve soit, presque invariablement, indiciaire. Et dans le blanchiment successif, le problème se multiplie : plus il y a de transformations et plus le temps écoulé est long, plus chaque maillon est fragile.
Le triple pilier consolidé
La STS 292/2024, du 22 mars — rendue en cassation contre l'arrêt de la Section 2e de la Chambre pénale de l'Audiencia Nacional — récapitule la jurisprudence consolidée (avec citation, entre autres, des STS 693/2015, du 12 novembre ; 703/2016, du 14 septembre ; 724/2020 ; 725/2020 ; et 854/2022, du 27 octobre) sur le triple pilier indiciaire qui fonde une condamnation pour blanchiment provenant d'un délit contre la santé publique :
Des accroissements patrimoniaux injustifiés ou des opérations financières anormales.
L'inexistence d'activités économiques, professionnelles ou commerciales licites justifiant ces revenus.
Le lien avec des activités de trafic illicite de stupéfiants.
La STS 645/2023, du 25 juillet (Rapporteur : Excmo. Sr. D. Antonio del Moral García, pourvoi n° 4523/2021) élargit le catalogue des indices habituellement retenus : l'importance de la quantité blanchie, le lien des auteurs avec des activités illicites ou avec des personnes liées à celles-ci, le caractère inhabituel ou disproportionné de l'accroissement patrimonial, la nature des opérations — notamment l'usage intensif d'espèces — et l'absence de justification licite des revenus.
Mais la preuve indiciaire n'est pas un régime probatoire dégradé
C'est là l'argument central de la défense, celui que la jurisprudence formule avec le plus de vigueur : le fait que le blanchiment puisse être établi par indices ne signifie pas qu'il s'agisse d'un délit de soupçon. Comme le rappelle la STS 645/2023 elle-même, l'admission de la preuve indiciaire n'assouplit pas les exigences probatoires ; elle constitue simplement une autre voie pour atteindre le même degré de certitude objective au-delà de tout doute raisonnable exigé pour toute condamnation pénale.
Les conditions de validité de l'inférence indiciaire ont été systématisées par la STS 444/2014, du 9 juin (Rapporteur : Excmo. Sr. D. Cándido Conde-Pumpido Tourón), en cohérence avec la doctrine du Tribunal Constitucional (Cour constitutionnelle espagnole) : pluralité d'indices, établissement de chacun par une preuve directe, interrelation entre eux, rationalité du lien logique et exclusion des hypothèses alternatives raisonnables.
La charge de la traçabilité incombe intégralement à l'accusation
Dans le blanchiment successif, cette exigence se traduit par quelque chose de très concret : l'accusation doit reconstituer une chaîne de relations — directes ou indirectes — entre les opérations successives de transformation, en montrant comment chacune conduit à la suivante. Il ne suffit pas d'établir le point de départ (le délit source) et le point d'arrivée (le patrimoine actuel) puis de présumer le trajet intermédiaire.
💡 RÈGLE D'OR DE LA DÉFENSE
Chaque maillon que l'accusation ne documente pas est un maillon qui rompt la chaîne. Si, entre l'opération B et l'opération D, l'opération C n'est pas établie, la contamination n'atteint pas D : elle s'arrête là où la preuve s'arrête. L'interrogatoire de l'expert économique — généralement un rapport d'analyse patrimoniale de la police — doit viser à identifier les sauts logiques de l'expertise, et non à discuter ses conclusions globales.
5. Le front le plus négligé : prescription, épuisement de l'infraction et dies a quo
Une affirmation très répandue dans la littérature de vulgarisation soutient que « quel que soit le temps écoulé, les biens demeurent le produit du délit ». Comme slogan, elle est séduisante. Comme affirmation juridique, elle est matériellement inexacte et il convient de la désamorcer, car l'une des lignes de défense les plus rentables en dépend.
Le blanchiment n'est pas un délit permanent
La STS 707/2006, du 23 juin, l'a établi clairement : le blanchiment ne peut être configuré comme un délit permanent, car s'il l'était, il ne se prescrirait jamais — toute opération d'occultation ayant, par définition, vocation à durer. Cela étant, la même décision précise que, lorsqu'il existe des transformations successives clairement différenciées, le dies a quo peut être fixé à la dernière transformation pertinente.
La consommation et l'épuisement de l'infraction ne sont pas la même chose
La STS 893/2013, du 22 novembre, tranche un cas particulièrement illustratif : la vente d'un bien immobilier acquis avec des fonds illicites dix-sept ans après son acquisition. L'accusation soutenait que la conduite n'était pas épuisée et que la cession réactivait le délit. Tant l'Audiencia Provincial que le Tribunal Supremo ont rejeté cette thèse : le délit s'est consommé lorsque l'argent a été intégré dans le circuit légal, et il n'est pas possible de faire revivre l'illicéité des années plus tard par une simple cession du bien.
Sauf en cas d'activité continue établie
En sens inverse, la STS 120/2013, du 20 février, a retenu une activité de blanchiment continue pendant plusieurs années, au moyen d'opérations immobilières successives destinées à introduire des fonds de manière échelonnée. Dans ce cas, la conduite n'était pas épuisée et la prescription ne courait pas tant que persistait l'activité organisée et réitérée.
⚠️ LE TEST DÉCISIF
La différence entre la STS 893/2013 et la STS 120/2013 n'est pas une question de calendrier : c'est une question de structure. La question n'est pas « combien de temps s'est-il écoulé ? », mais « sommes-nous face à une opération de blanchiment déjà consommée dont les effets se prolongent, ou face à une pluralité d'opérations autonomes d'introduction échelonnée ? ».
L'accusation aura tendance à décrire le patrimoine comme un processus continu et indivisible, car cela repousse le dies a quo jusqu'au dernier mouvement connu. La défense doit fragmenter le récit : isoler chaque opération, fixer sa date de consommation et identifier celles qui se sont achevées en dehors du délai de l'article 131 CP. Dans des affaires s'étendant sur vingt ou trente ans — comme la STS 299/2021 elle-même —, cet exercice n'est pas accessoire : il peut réduire drastiquement l'objet du procès.
6. Paradis fiscaux, juridictions non coopératives et opacité du bénéficiaire effectif
Le blanchiment successif trouve son habitat naturel dans les juridictions opaques, pour une raison purement instrumentale : elles rompent la traçabilité documentaire que l'accusation doit reconstituer.
Ce qu'apporte techniquement une juridiction opaque à la chaîne
Les territoires traditionnellement qualifiés de paradis fiscaux se caractérisent par une fiscalité faible ou nulle et par une transparence faible ou nulle en matière d'information fiscale. Leurs deux utilités opérationnelles classiques pour le blanchisseur sont :
Des comptes bancaires protégés par le secret, articulés au moyen de codes numériques qui dissocient l'identité du titulaire réel du compte.
Des sociétés commerciales aux associés anonymes, administrées formellement par des agents locaux résidant sur le territoire même, protégés par le secret professionnel.
S'y ajoutent aujourd'hui les véhicules de seconde génération : trusts et structures fiduciaires, sociétés en chaîne avec administrateurs fiduciaires interposés, et la conversion en crypto-actifs comme couche additionnelle de dissociation.
Du concept de « paradis fiscal » aux listes de juridictions non coopératives
La catégorie est aujourd'hui normative, et non plus familière. Tant l'OCDE que l'Union européenne tiennent des listes de territoires non coopératifs aux fins d'échange d'informations, et l'ordre juridique espagnol a remplacé l'ancienne liste fermée par le concept de juridiction non coopérative, mis à jour par voie réglementaire.
Le critère de sortie reste pour l'essentiel le même : un territoire cesse d'avoir cette qualification dès lors que devient applicable une convention destinée à éviter la double imposition assortie d'une clause d'échange d'informations ou un accord spécifique d'échange d'informations en matière fiscale conclu avec l'Espagne en ce sens.
📋 NUANCE TECHNIQUE À NE PAS PERDRE DE VUE
Il convient de ne pas confondre trois plans que l'accusation tend à superposer : l'évitement fiscal (licite), la fraude fiscale (susceptible de constituer le délit de l'art. 305 CP) et le blanchiment (art. 301 CP). Que des fonds aient transité par une juridiction opaque établit une opacité, cela n'établit pas en soi une provenance délictueuse. L'opacité est un indice ; ce n'est pas le délit source. Et sans délit source établi — ne serait-ce qu'à titre indiciaire dans ses traits essentiels —, il n'y a pas de blanchiment, ni originaire ni successif.
Le point d'actualité : le paquet anti-blanchiment de l'UE et l'AMLA
Le dispositif préventif est en pleine transformation, ce qui affecte directement le matériau probatoire qui arrivera devant les tribunaux dans les années à venir :
Le règlement (UE) 2024/1624 (AMLR), du 31 mai 2024, est entré en vigueur le 9 juillet 2024 et sera pleinement applicable à compter du 10 juillet 2027, mettant en place un corpus de règles unique (single rulebook) directement applicable dans les 27 États membres, qui prévaudra sur la réglementation nationale en cas de conflit.
L'accompagnent la directive (UE) 2024/1640 (AMLD6), relative aux mécanismes institutionnels, registres centraux et supervision, et le règlement (UE) 2024/1620, qui crée l'AMLA (Autorité européenne de lutte contre le blanchiment de capitaux), dont le siège est à Francfort, opérationnelle depuis juillet 2025.
L'AMLR élargit substantiellement le périmètre des personnes assujetties — il inclut expressément les professionnels du droit, les prestataires de services sur crypto-actifs et même les clubs de football professionnel — et introduit un plafond harmonisé de 10 000 euros pour les paiements en espèces dans toute l'Union. Il convient de rappeler qu'en Espagne le plafond général en vigueur est notablement plus restrictif.
La Loi 10/2010, du 28 avril, relative à la prévention du blanchiment de capitaux, devra être adaptée aux exigences institutionnelles de l'AMLD6 avant cette même échéance.
Traduction pour le pénaliste : le volume et la granularité de l'information patrimoniale disponible pour les accusations vont croître de façon exponentielle, en particulier en matière de bénéficiaire effectif. Les structures sociétaires interposées construites sous le régime antérieur seront progressivement plus fragiles, et le registre des bénéficiaires effectifs deviendra une source ordinaire de preuve. Anticiper ce scénario dans la stratégie de défense — et dans le conseil préventif — n'est plus de la prospective : c'est de la diligence.
7. Tableau comparatif : blanchiment originaire, blanchiment successif, recel et entrave à la justice
L'une des confusions les plus fréquentes dans les actes d'accusation est la qualification indistincte de conduites qui relèvent de qualifications, de biens juridiques protégés et de peines différents. Ce tableau synthétise les frontières :
| Critère | Blanchiment originaire (art. 301.1 CP) | Blanchiment successif (art. 301.2 CP) | Recel (art. 298 CP) | Entrave à la justice (art. 451 CP) |
|---|---|---|---|---|
| Objet matériel | Biens provenant directement de l'activité délictueuse antérieure | Biens provenant d'un acte de blanchiment antérieur ou de participation à celui-ci | Produits d'un délit contre le patrimoine ou l'ordre socio-économique | Ne porte pas nécessairement sur des biens |
| Conduite typique | Acquérir, posséder, utiliser, convertir ou transmettre dans un but d'occultation | Occulter ou dissimuler la nature, l'origine, la localisation, la destination, le mouvement, les droits ou la propriété | Aider les responsables à tirer profit des produits, ou les recevoir dans un but lucratif | Aide apportée à l'auteur après la commission du délit, sans avoir participé à celui-ci |
| But lucratif | Non exigé | Non exigé | Exigé (élément constitutif) | Non exigé |
| Bien juridique protégé | Ordre socio-économique et administration de la justice | Ordre socio-économique et administration de la justice | Patrimoine | Administration de la justice |
| Auteur | Peut être l'auteur du délit source (autoblanchiment) ou un tiers | Peut être le blanchisseur originaire ou un tiers étranger à celui-ci | Nécessairement distinct de l'auteur du délit antérieur | Nécessairement distinct de l'auteur du délit antérieur |
Remarque stratégique : la requalification à la baisse du blanchiment en recel ou en entrave à la justice — lorsque les faits le permettent — est une voie de défense sous-utilisée. Les peines et, surtout, le régime de confiscation sont substantiellement différents.
8. Check-list de défense face à une mise en cause pour blanchiment successif
☐ Identifier et vérifier le délit source. Existe-t-il une condamnation définitive ? Est-il identifié dans ses traits essentiels ? Sans établissement — ne serait-ce qu'indiciaire — de l'activité délictueuse antérieure, il n'y a pas d'objet matériel du délit. Vérifier en outre qu'il s'agit d'une conduite punissable au regard de notre ordre juridique si les faits se sont produits à l'étranger.
☐ Reconstituer la chaîne et localiser les maillons manquants. Élaborer une chronologie patrimoniale propre, opération par opération. Marquer chaque transformation que l'accusation affirme sans la documenter. Ces lacunes sont l'axe du rapport.
☐ Fixer la date de consommation de chaque opération et calculer la prescription. Appliquer le test STS 893/2013 vs. STS 120/2013 : opération unique consommée avec des effets prolongés, ou pluralité d'opérations échelonnées ? Invoquer la STS 707/2006 face à toute construction du blanchiment comme délit permanent.
☐ Individualiser le dol de chaque client représenté. Contester toute mise en cause fondée sur l'appartenance au cercle familial, sociétaire ou professionnel. Rappeler l'acquittement prononcé dans la STS 299/2021 pour insuffisance concluante des indices.
☐ Soumettre le rapport d'expertise patrimoniale à un contradictoire effectif. Demander la documentation intégrale à l'appui, confronter les critères d'imputation des flux et détecter les doubles comptages, présomptions de dépense et extrapolations non justifiées.
☐ Vérifier le non bis in idem. S'il existe une condamnation antérieure pour le blanchiment originaire, vérifier que les faits désormais imputés constituent des opérations autonomes avec une finalité d'occultation propre, et non une reformulation de faits déjà jugés.
☐ Explorer la qualification alternative. Évaluer la subsomption sous le recel (art. 298 CP) ou l'entrave à la justice (art. 451 CP), ou l'atypicité pour insignifiance conformément aux STS 642/2018 et 833/2023.
☐ Surveiller le dépassement du délai raisonnable. Les affaires de blanchiment successif sont structurellement longues. Chronométrer les périodes de paralysie depuis l'ouverture de l'instruction et articuler la circonstance atténuante — très qualifiée le cas échéant —, comme cela a été retenu dans la STS 299/2021.
☐ Vérifier l'étendue de la confiscation. S'assurer que la décision identifie les biens concrets et leur lien avec l'activité, en contestant les extensions automatiques au patrimoine familial non contaminé.
9. Questions fréquentes sur le blanchiment successif
▶ Qu'est-ce que le blanchiment successif de capitaux ?
C'est la conduite prévue à l'article 301.2 du Code pénal espagnol, consistant à occulter ou dissimuler la nature, l'origine, la localisation, la destination, le mouvement, les droits ou la propriété de biens ayant déjà fait l'objet d'un acte de blanchiment antérieur. On l'appelle « blanchiment de ce qui a déjà été blanchi » car la conduite ne porte pas sur le produit direct du délit source, mais sur des biens qui ont déjà été transformés lors d'une opération de blanchiment antérieure.
▶ Peut-on condamner pour blanchiment successif une personne qui n'a pas participé au blanchiment originaire ?
Oui. L'identité d'auteur n'est pas une exigence du type pénal. Sur une même provenance illicite peuvent concourir des blanchisseurs distincts à des moments successifs. Cela étant, pour chaque intervenant doit être établie individuellement la connaissance de la provenance délictueuse des biens, ne serait-ce qu'à titre de dol éventuel, ou l'imprudence grave de l'article 301.3 CP.
▶ Le délit de blanchiment de capitaux se prescrit-il ?
Oui. Le Tribunal Supremo a expressément écarté l'idée que le blanchiment soit un délit permanent (STS 707/2006, du 23 juin), précisément parce que cette configuration le rendrait imprescriptible. Le délai commence à courir à compter de la consommation de chaque opération, entendue comme l'incorporation effective des fonds dans le circuit légal. La STS 893/2013 a confirmé que la cession d'un bien de nombreuses années après son acquisition avec des fonds illicites ne réactive pas un délit déjà consommé.
▶ Suffit-il de prouver que le patrimoine est injustifié pour condamner pour blanchiment ?
Non. Le triple pilier indiciaire consolidé — accroissements patrimoniaux injustifiés, absence d'activité licite les expliquant et lien avec l'activité délictueuse antérieure — est une méthode de preuve, non un raccourci. La jurisprudence insiste sur le fait que le blanchiment n'est pas un délit de soupçon et que la preuve indiciaire doit atteindre le même degré de certitude au-delà de tout doute raisonnable exigible pour toute condamnation pénale, en excluant les hypothèses alternatives raisonnables.
▶ Les rendements générés par un bien blanchi sont-ils également contaminés ?
C'est la thèse que soutient l'accusation en s'appuyant sur la doctrine de la contamination transitive : le bien blanchi reste contaminé et contamine ceux qui en dérivent, y compris les fruits, rendements et biens subrogés tant que la structure demeure opérationnelle. La défense doit exiger que cette propagation soit établie maillon par maillon et ne soit pas présumée, et vérifier dans chaque cas si la finalité d'occultation exigée par le type pénal est réunie.
▶ Avoir une société dans un paradis fiscal est-il un délit de blanchiment ?
Pas en soi. L'utilisation d'une juridiction opaque établit une opacité, non une provenance délictueuse des fonds. C'est un indice pertinent qui doit s'intégrer aux autres, mais il ne remplace ni l'établissement du délit source ni celui de la finalité d'occultation. Il convient de distinguer avec rigueur entre l'évitement fiscal, la fraude fiscale — susceptible de constituer le délit de l'article 305 CP — et le blanchiment de l'article 301 CP.
▶ Quelle différence y a-t-il entre blanchiment successif et autoblanchiment ?
Ce sont des catégories qui opèrent sur des plans distincts. L'autoblanchiment tient à l'identité entre l'auteur du délit source et le blanchisseur, et sa punissabilité a été fixée par l'Accord de l'Assemblée plénière non juridictionnelle de la Deuxième Chambre du 18 juillet 2006 et la réforme de la LO 5/2010. Le blanchiment successif tient à l'objet matériel : des biens provenant d'un blanchiment antérieur, quel que soit celui qui l'a commis. Les deux peuvent concourir simultanément, et dans ce cas doivent être surmontés tant le contrôle du non bis in idem que l'exigence de finalité d'occultation autonome pour chaque opération.
Conclusion : la chaîne se rompt au maillon que personne n'a documenté
Le blanchiment successif est probablement la figure du Code pénal où l'écart est le plus grand entre la puissance expansive du type pénal et la capacité réelle de l'établir. La doctrine de la contamination transitive permet de projeter l'illicéité sur des patrimoines entiers et sur plusieurs décennies ; mais cette projection n'est légitime que si l'accusation reconstitue, opération par opération, le trajet allant du délit source au bien saisi.
La défense technique dans ces affaires ne se joue pas dans la plaidoirie finale sur l'origine de l'argent. Elle se joue bien avant : dans la chronologie patrimoniale, dans le recoupement du rapport d'expertise avec sa documentation à l'appui, dans le calcul individualisé de la prescription de chaque opération et dans l'individualisation du dol de chaque client représenté. Là où l'accusation construit un récit continu, la défense doit rendre à l'affaire sa réalité : une succession d'actes concrets, chacun avec sa date, son auteur et sa preuve — ou son absence.
10. Sources juridiques citées
Toutes les décisions sont identifiées par leur numéro et leur date pour permettre leur localisation au Centre de documentation judiciaire (CENDOJ) du Conseil général du pouvoir judiciaire espagnol.
| Décision | Juridiction / Rapporteur | Objet tranché |
|---|---|---|
| STS 299/2021, du 8 avril (ROJ : STS 1236/2021 · ECLI:ES:TS:2021:1236) | TS, Chambre 2e, Sect. 1re · Excmo. Sr. D. Javier Hernández García | Blanchiment successif au moyen de sociétés instrumentales ; contamination transitive ; difficultés probatoires ; dépassement du délai raisonnable ; fermeture de société et confiscation |
| STS 982/2021, du 15 décembre | TS, Chambre 2e · Excmo. Sr. D. Vicente Magro Servet | Blanchiment en concours médial avec faux en écriture commerciale portant sur des biens liés à une condamnation antérieure pour blanchiment |
| STS 292/2024, du 22 mars | TS, Chambre 2e | Triple pilier indiciaire en blanchiment provenant d'un délit contre la santé publique |
| STS 645/2023, du 25 juillet (pourvoi 4523/2021) | TS, Chambre 2e, Sect. 1re · Excmo. Sr. D. Antonio del Moral García | Preuve indiciaire ; le blanchiment n'est pas un délit de soupçon ; catalogue d'indices |
| STS 833/2023, du 15 novembre | TS, Chambre 2e | Atypicité de l'autoblanchiment de valeur négligeable |
| STS 642/2018, du 13 décembre | TS, Chambre 2e | Restriction téléologique du concours réel en autoblanchiment |
| STS 165/2016, du 2 mars | TS, Chambre 2e | Punissabilité de l'autoblanchiment ; synthèse de l'évolution jurisprudentielle (avec opinion dissidente) |
| STS 265/2015, du 29 avril | TS, Chambre 2e | Exigence de finalité d'occultation ; limites à la punition de l'autoblanchiment |
| STS 444/2014, du 9 juin | TS, Chambre 2e · Excmo. Sr. D. Cándido Conde-Pumpido Tourón | Conditions de validité de la preuve indiciaire |
| STS 893/2013, du 22 novembre | TS, Chambre 2e | Consommation et épuisement de l'infraction ; la cession postérieure ne réactive pas le délit prescrit |
| STS 120/2013, du 20 février | TS, Chambre 2e | Activité de blanchiment continue au moyen d'opérations immobilières échelonnées |
| STS 801/2010, du 23 septembre | TS, Chambre 2e | Catalogue d'indices dans le délit de blanchiment |
| STS 707/2006, du 23 juin | TS, Chambre 2e | Le blanchiment n'est pas un délit permanent ; dies a quo dans les transformations successives |
| Accord de l'Assemblée plénière non juridictionnelle de la Chambre 2e du TS du 18 juillet 2006 | Tribunal Supremo | L'art. 301 CP n'exclut pas, dans tous les cas, le concours réel avec le délit antérieur |
Réglementation applicable : articles 127 et suivants, 298, 301 à 304, 305, 451 et 570 bis et ter du Code pénal · Loi organique 5/2010, du 22 juin · Loi 10/2010, du 28 avril, relative à la prévention du blanchiment de capitaux et du financement du terrorisme · Directive (UE) 2018/1673 · Règlement (UE) 2024/1624 (AMLR) · Directive (UE) 2024/1640 (AMLD6) · Règlement (UE) 2024/1620 (AMLA).
Note méthodologique : les décisions citées sont exposées sous forme de paraphrase doctrinale. Avant d'invoquer l'une quelconque d'entre elles dans un acte de procédure, il est recommandé de vérifier le texte intégral et de reproduire littéralement le fondement juridique correspondant depuis le CENDOJ, ainsi que de vérifier sa validité et l'existence éventuelle d'une jurisprudence postérieure.